لوسيد جروب (LCID): سهم على حافة الخطر — هل هي صفقة قرن أم مصيدة قيمة؟
تحليل شامل بعد نتائج الربع الأول من السنة المالية 2026 — تحديث يونيو 2026
شركة لوسيد (Lucid Group) هي صانع السيارات الكهربائية الفاخرة الأمريكي المدعوم من صندوق الاستثمارات العامة السعودي (PIF). تمتلك تقنية بطاريات وكفاءة طاقة هي الأفضل في الصناعة، لكنها تخسر مليار دولار في الربع الواحد، وسهمها فقد 76% من قيمته خلال 12 شهراً. هذا التحليل يفكك القصة من 17 زاوية: الإيرادات، الهوامش، المنافسون، الخندق، السيناريوهات، الحكم الشرعي، والحكم النهائي.
2. المحطات الكبرى
3. قطاعات الإيرادات
4. تدفق الإيرادات (Sankey)
5. المؤشرات الرئيسية
6. نتائج آخر ربع مالي
7. هوامش الربح
8. مقارنة المنافسين
9. الخندق التنافسي
10. حجم السوق والتوجهات
11. سيناريوهات التقييم (DCF)
12. الفحص الشرعي
13. الحوكمة والإدارة
14. رزنامة المحفّزات
15. الحكم على التقييم
16. المخاطر الرئيسية
17. هل السهم صفقة جيدة؟
١ عن الشركة
لوسيد جروب (Lucid Group) شركة أمريكية متخصصة في تصنيع السيارات الكهربائية الفاخرة، تأسست عام 2007 باسم “أتيفا” (Atieva) كمزوّد لتقنيات البطاريات، ثم تحولت في 2016 لصناعة سيارات كاملة تحت اسم Lucid. أُدرجت في بورصة ناسداك عام 2021 عبر صفقة اندماج SPAC مع شركة Churchill Capital IV. تنتج الشركة حالياً موديلين رئيسيين: Lucid Air (سيدان فاخرة منذ 2021) وLucid Gravity (SUV فاخرة بدأت التسليم في 2024). تمتلك تقنية بطاريات وكفاءة طاقة (mi/kWh) هي الأفضل عالمياً، وحاصلة على جائزة “سيارة العام” من موتور تريند. خلال 2025 سلّمت نحو 15,841 سيارة وحققت إيرادات 1.35 مليار دولار، لكنها تخسر سنوياً ما يقارب 3 مليارات دولار. أكبر مساهميها صندوق الاستثمارات العامة السعودي (PIF) الذي يملك حوالي 58% من رأس المال، ويمول الشركة منذ 2018 بمبالغ تجاوزت 9.5 مليارات دولار.
- الاسم الكامل: Lucid Group, Inc.
- الرمز: LCID
- البورصة: ناسداك (NASDAQ)
- القيمة السوقية: ~2.0 مليار دولار أمريكي
- تاريخ القيمة السوقية: 26 يونيو 2026
- القطاع: السيارات — مركبات كهربائية فاخرة
- المقر الرئيسي: نيوارك، كاليفورنيا، الولايات المتحدة (مصانع في كازا غراندي / أريزونا، وKAEC / السعودية)
٢ المحطات الكبرى — آخر سنتين
٣ قطاعات الإيرادات
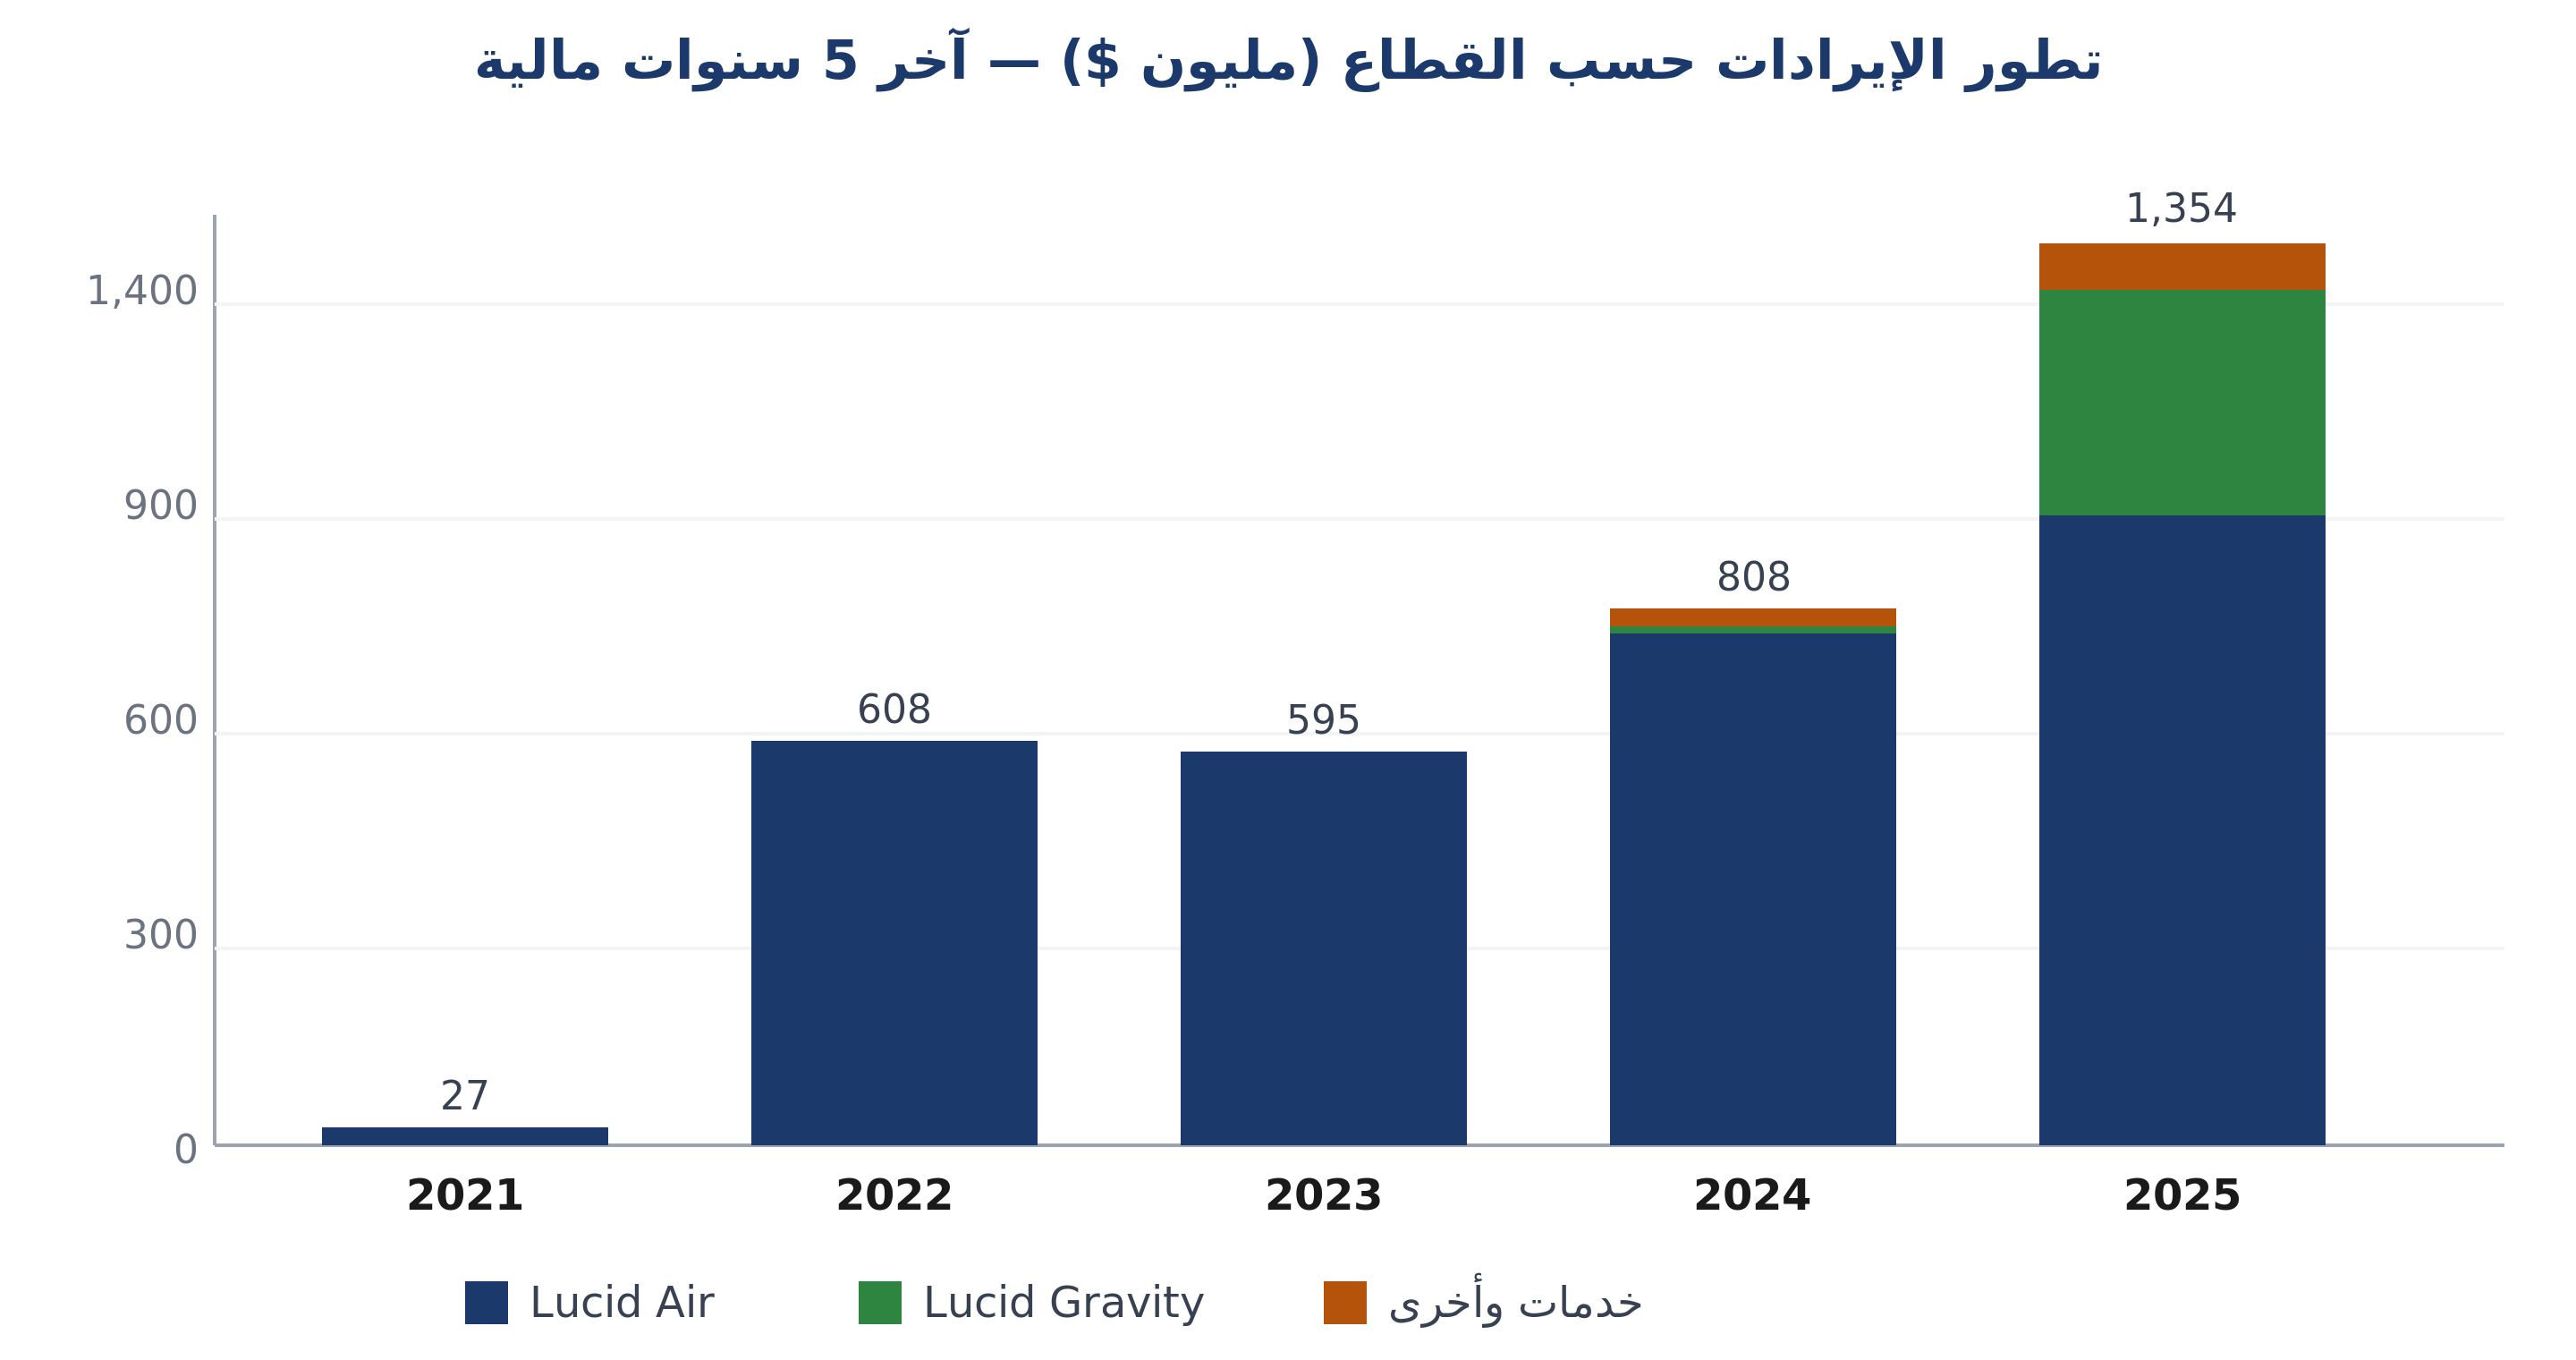
نمت إيرادات الشركة من 27 مليون دولار عام 2021 إلى 1.35 مليار دولار عام 2025 — قفزة بمعدّل CAGR يتجاوز 165%. لكن المسار لم يكن مستقيماً: 2023 شهدت تراجعاً طفيفاً عن 2022 بسبب ضعف الطلب على Lucid Air قبل توسعة Pure trim بسعر أقل. القفزة الكبرى في 2025 جاءت من إطلاق Gravity، وهو ما تراهن عليه الإدارة لتجاوز 2 مليار دولار في 2026. التركّز خطر: موديل واحد يمثّل 70% من الإيرادات، وأي تعثّر في Gravity (كما حصل في Q1 2026) ينعكس فوراً على الأرقام.
التوزيع الجغرافي للإيرادات
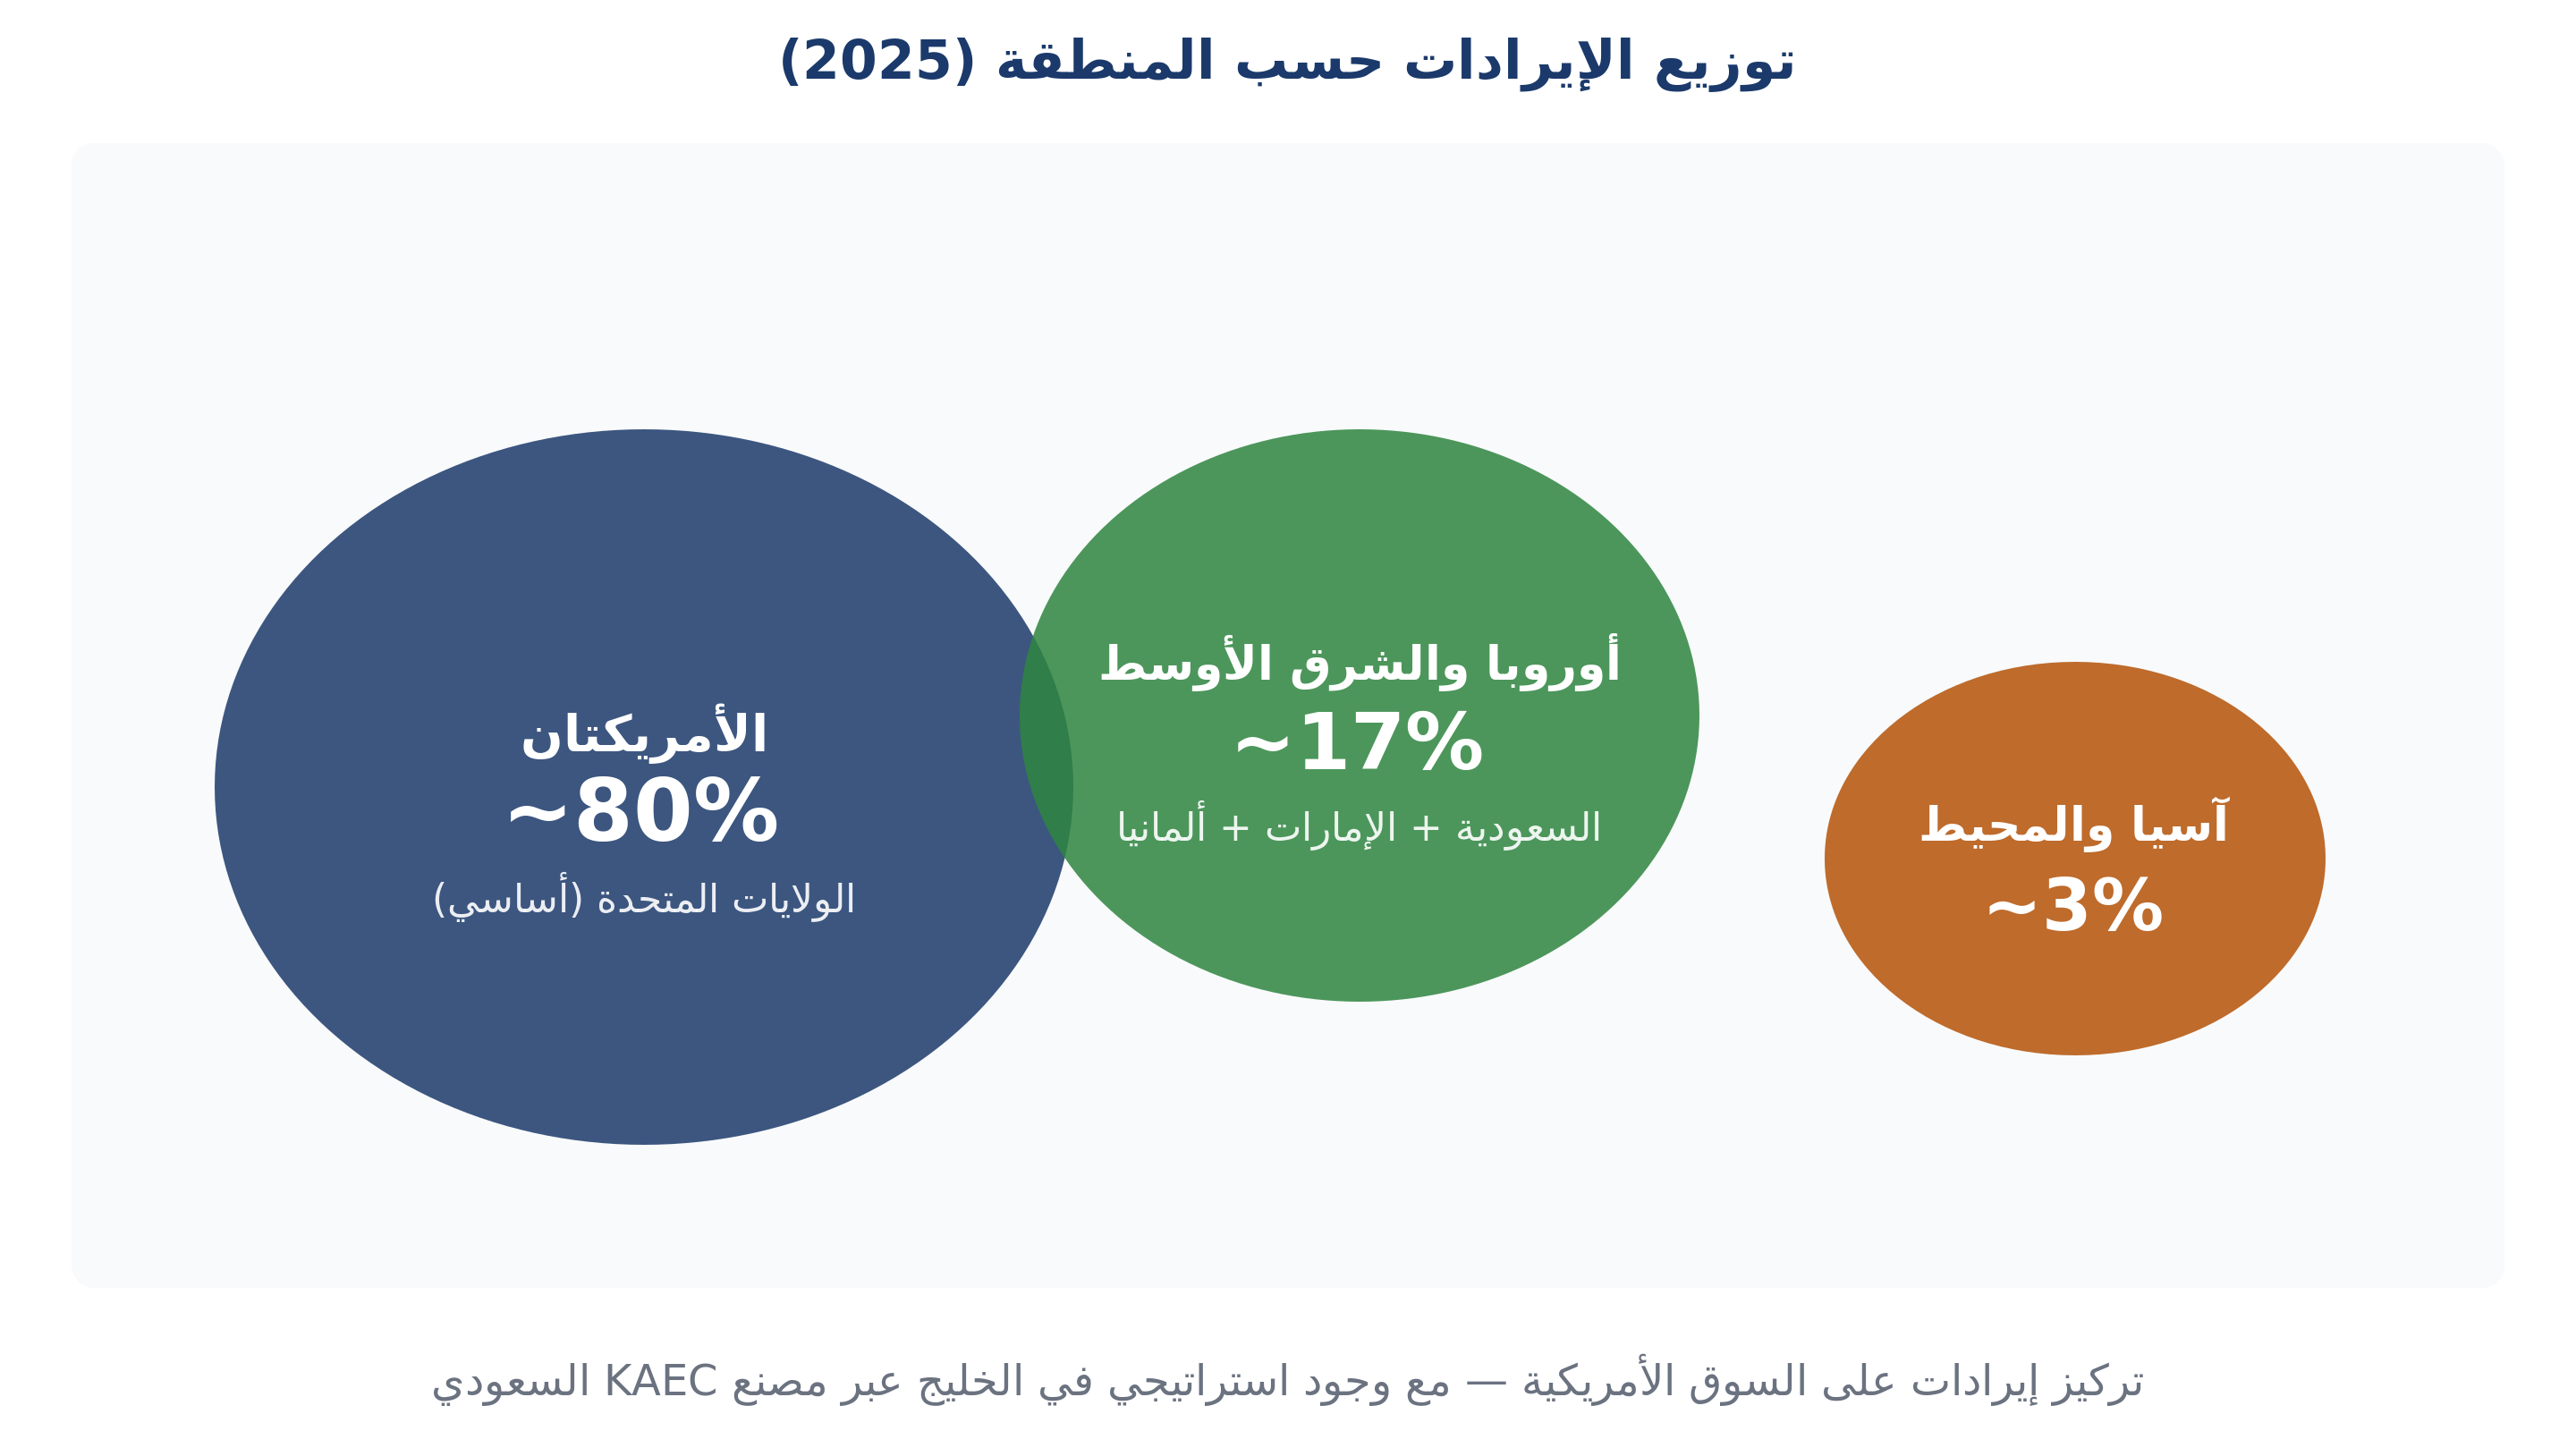
السوق الأمريكية تمثّل القسم الأكبر من الإيرادات بنحو 80%، تليها أوروبا والشرق الأوسط (الجاذبية الخاصة للسوق السعودي والإماراتي حيث الإقبال على السيارات الفاخرة كبير). الحضور في آسيا محدود حتى الآن. الشركة تشغّل مصنعها الثاني AMP-2 في مدينة الملك عبدالله الاقتصادية بالسعودية، وهو نقطة استراتيجية لتغطية منطقة الخليج بدون رسوم استيراد. للقارئ الخليجي: معظم الإيرادات بالدولار الأمريكي، والعملات الخليجية مربوطة بالدولار، لذا لا توجد مخاطر تقلّب صرف جوهرية.
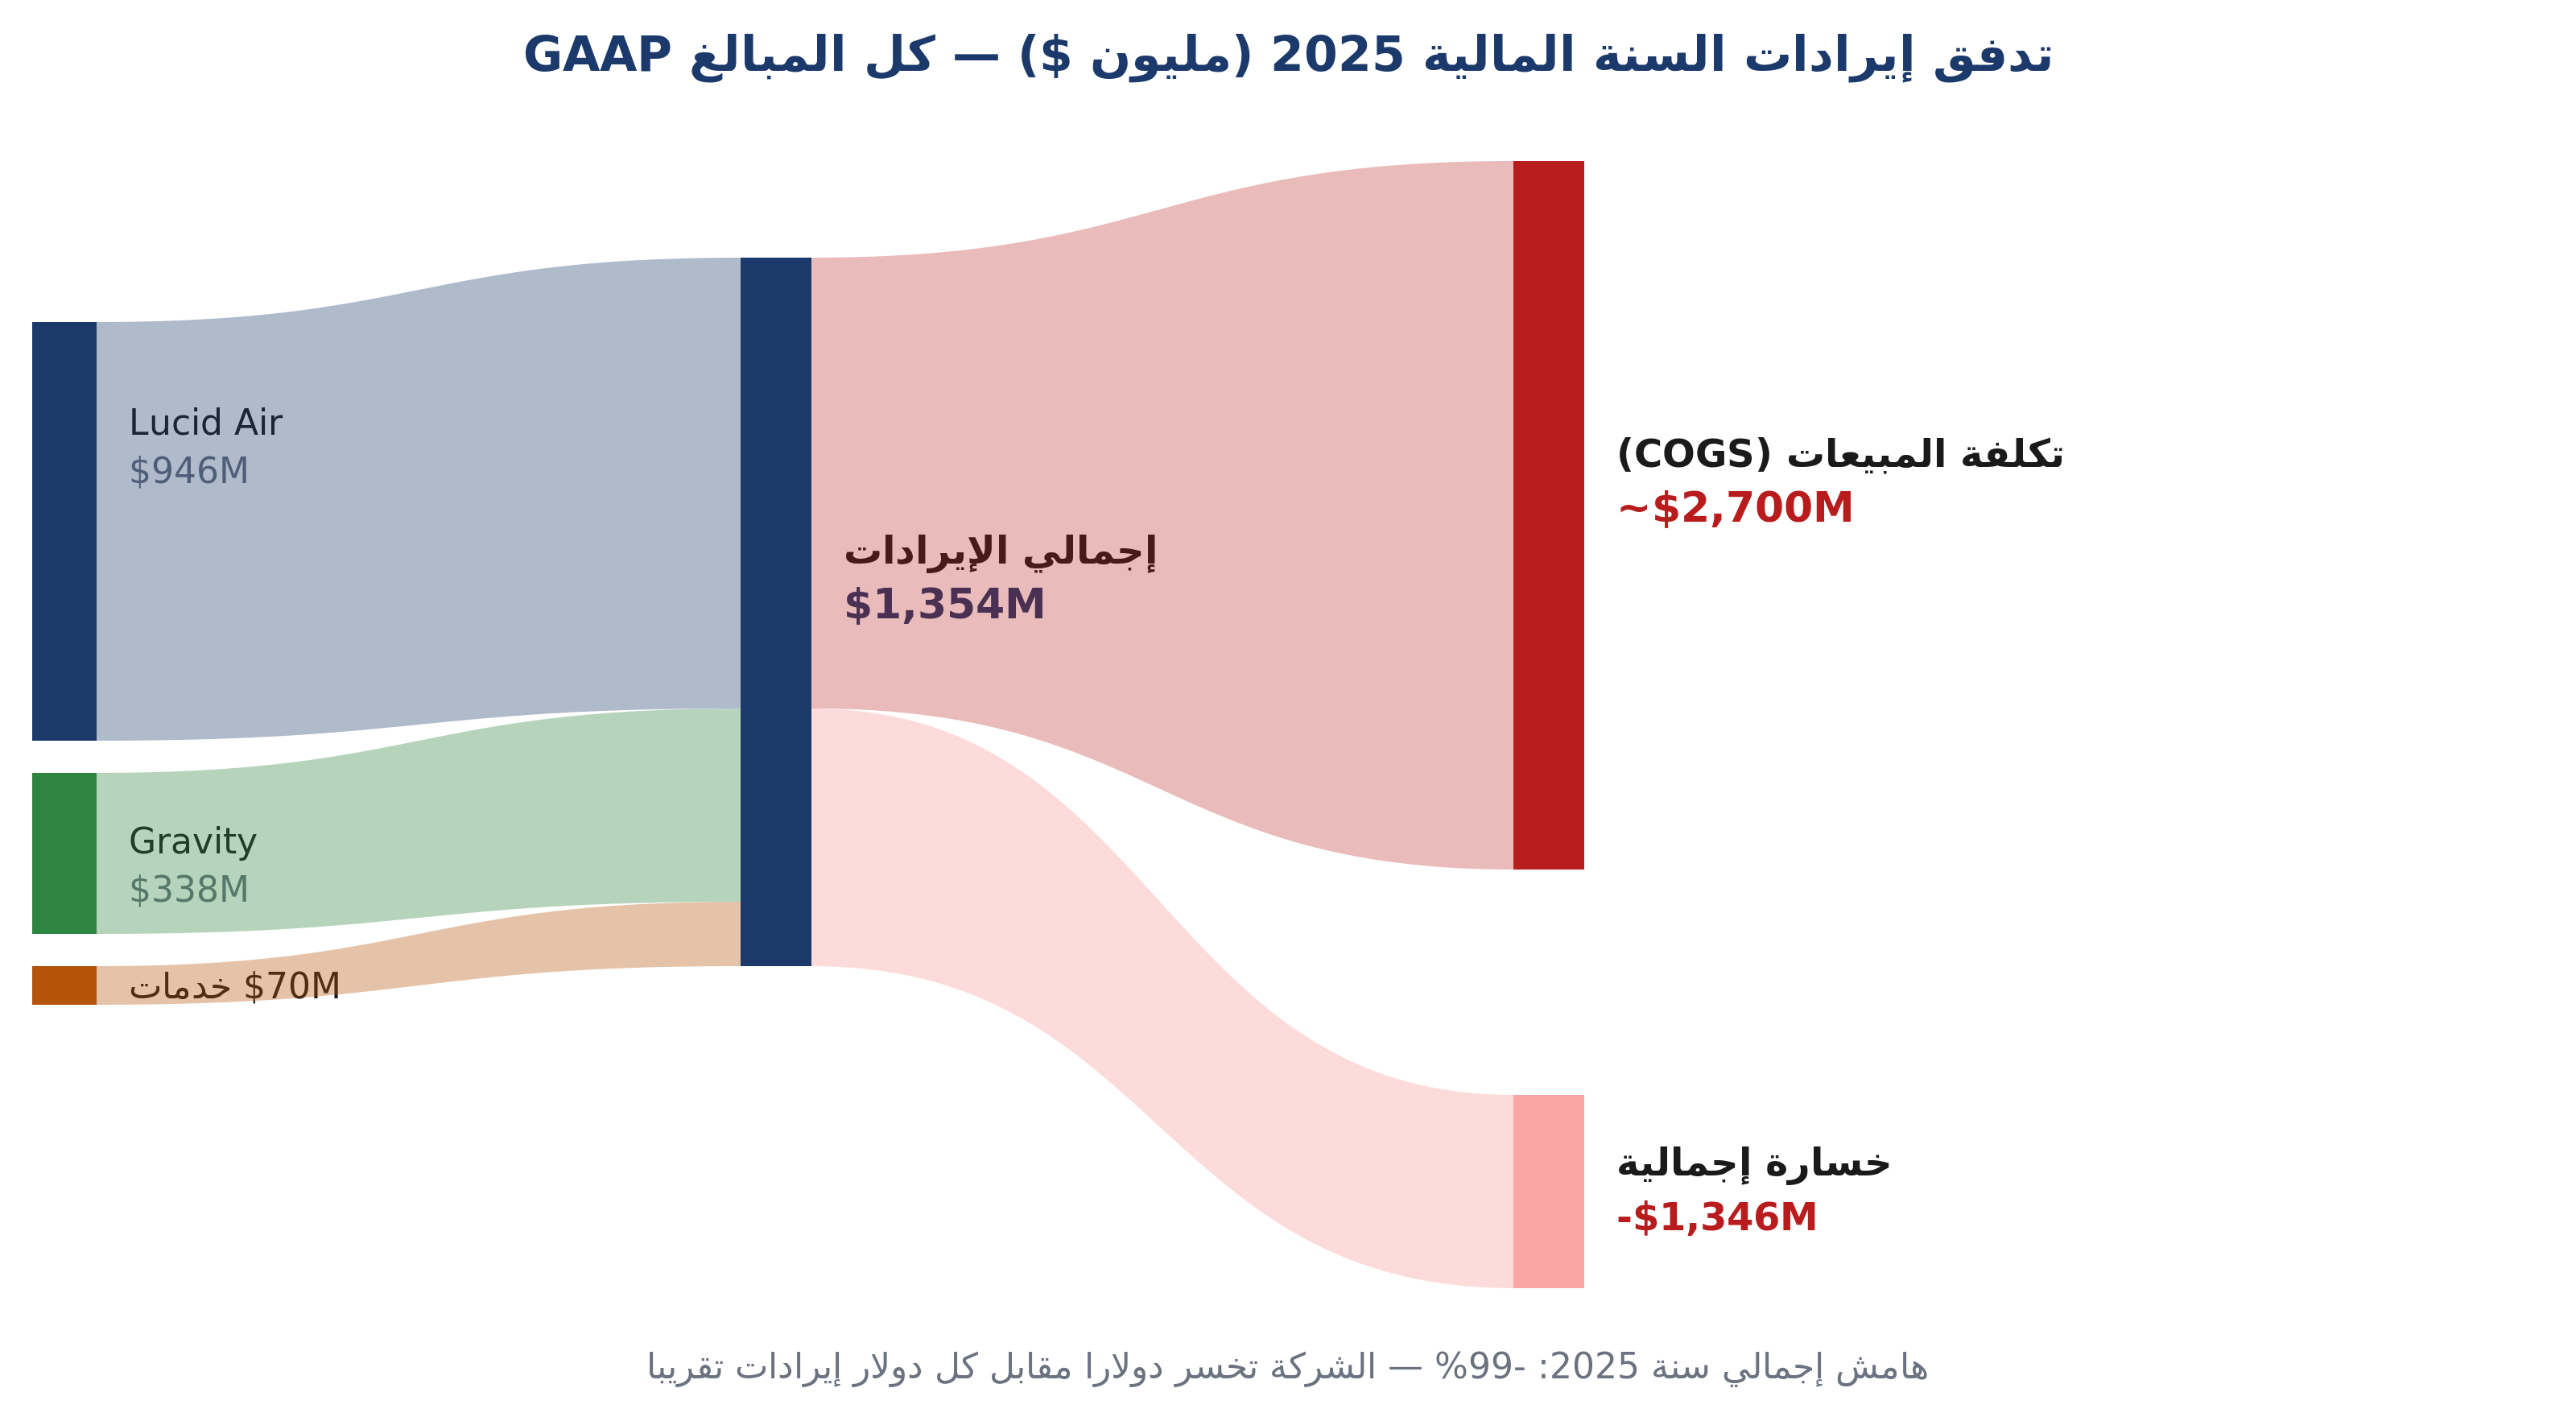
٤ تدفق الإيرادات (Sankey)
الرسم يوضّح حجم المشكلة الأساسية: لوسيد تبيع سيارة بأكثر من تكلفة إنتاجها بنحو الضعف. إيرادات 2025 (1.35 مليار دولار) أقل من نصف تكلفة البضاعة المباعة (~2.7 مليار دولار). كل قطاع — Air أو Gravity أو الخدمات — يتدفّق نحو خسارة إجمالية ضخمة قبل حتى احتساب المصاريف التشغيلية (R&D، الإدارة، التوسعة) التي تضيف 1.2 مليار دولار أخرى. عندما يقول مديرو الشركة “تخفيض تكلفة الوحدة 27% خلال 2025” فهم يصفون رحلة من قاع عميق — لا تحوّلاً قريباً للربحية. الوصول لـ Break-Even في الهامش الإجمالي شرط ضروري قبل أي محادثة عن الربحية الصافية، والإدارة لم تضع تاريخاً محدّداً لذلك.
٥ المؤشرات الرئيسية
التقييم (Valuation)
الربحية (Profitability)
النمو (Growth)
السلامة المالية (Financial Health)
عوائد المساهمين (Returns to Shareholders)
البيانات حتى 26 يونيو 2026. المصادر: تقارير لوسيد، SEC، StockAnalysis.com، Macrotrends، Yahoo Finance.
٦ نتائج آخر ربع مالي (Q1 2026)
في الربع الأول من السنة المالية 2026 (ينتهي 31 مارس 2026)، حقّقت لوسيد إيرادات 282.5 مليون دولار بنمو سنوي 20%، لكن خسارة السهم جاءت أوسع بكثير من توقعات السوق: -$2.82 مقابل -$2.30 توقّعها المحللون. السهم تراجع بأكثر من 10% بعد إعلان النتائج ووصل لقاع 52 أسبوع. الأداء كان متأثّراً بشدة بـ “وقف بيع” Gravity لمدة 29 يوماً بسبب مشكلة لحام في مثبّتات أحزمة الأمان للصف الثاني.
المشكلة الجوهرية أن الفجوة بين الإنتاج (5,500) والتسليمات (3,093) — 2,407 وحدة عالقة في المصنع — تعكس عدم القدرة على نقل المخزون للعملاء، وليس مشكلة في الطلب. الاستدعاء كلّف الشركة شهراً كاملاً من بيع Gravity تحديداً، وهو الموديل الذي يفترض أن يكون محرّك النمو. مبيعات Lucid Air الأمريكية في Q1 تراجعت 63% سنوياً، ما يدل على تباطؤ الطلب على السيدان قبل ظهور Gravity كبديل جذّاب داخل نفس العلامة (Cannibalization).
على الجانب التطلّعي، الإدارة علّقت توجيهها الإنتاجي الأصلي (25,000-27,000 وحدة لسنة 2026) ولم تعطِ بديلاً، ما يعني أن السنة قد تنتهي بإنتاج أقل من 18,000 لـ 2025 — نكسة كبيرة في قصة النمو. الجانب الإيجابي: السيولة قُوّيت في أبريل بإصدار 1.05 مليار دولار وزيادة قرض PIF بـ 500 مليون، ما يرفع السيولة الإجمالية إلى 4.7 مليار دولار — كافية حتى النصف الأول من 2027 وفق إفصاح الإدارة.
— Silvio Napoli، الرئيس التنفيذي (مكالمة Q1 2026 — مايو 2026)
ردود فعل المحللين: Cantor Fitzgerald خفض السعر المستهدف بشكل حاد (إلى نطاق $3-5) محذّراً من حاجة لجولات تمويل دلوية إضافية. Morgan Stanley أبقى على تصنيف “متعادل” مع سعر مستهدف $7. Bank of America رفع السعر المستهدف بقليل بفضل قوة السيولة. Goldman Sachs حذّر من فشل الإدارة في تنفيذ خطة Gravity. الإجماع العام: Hold مع تباين كبير في السعر المستهدف ($5-$30).
٧ هوامش الربح خلال 5 سنوات
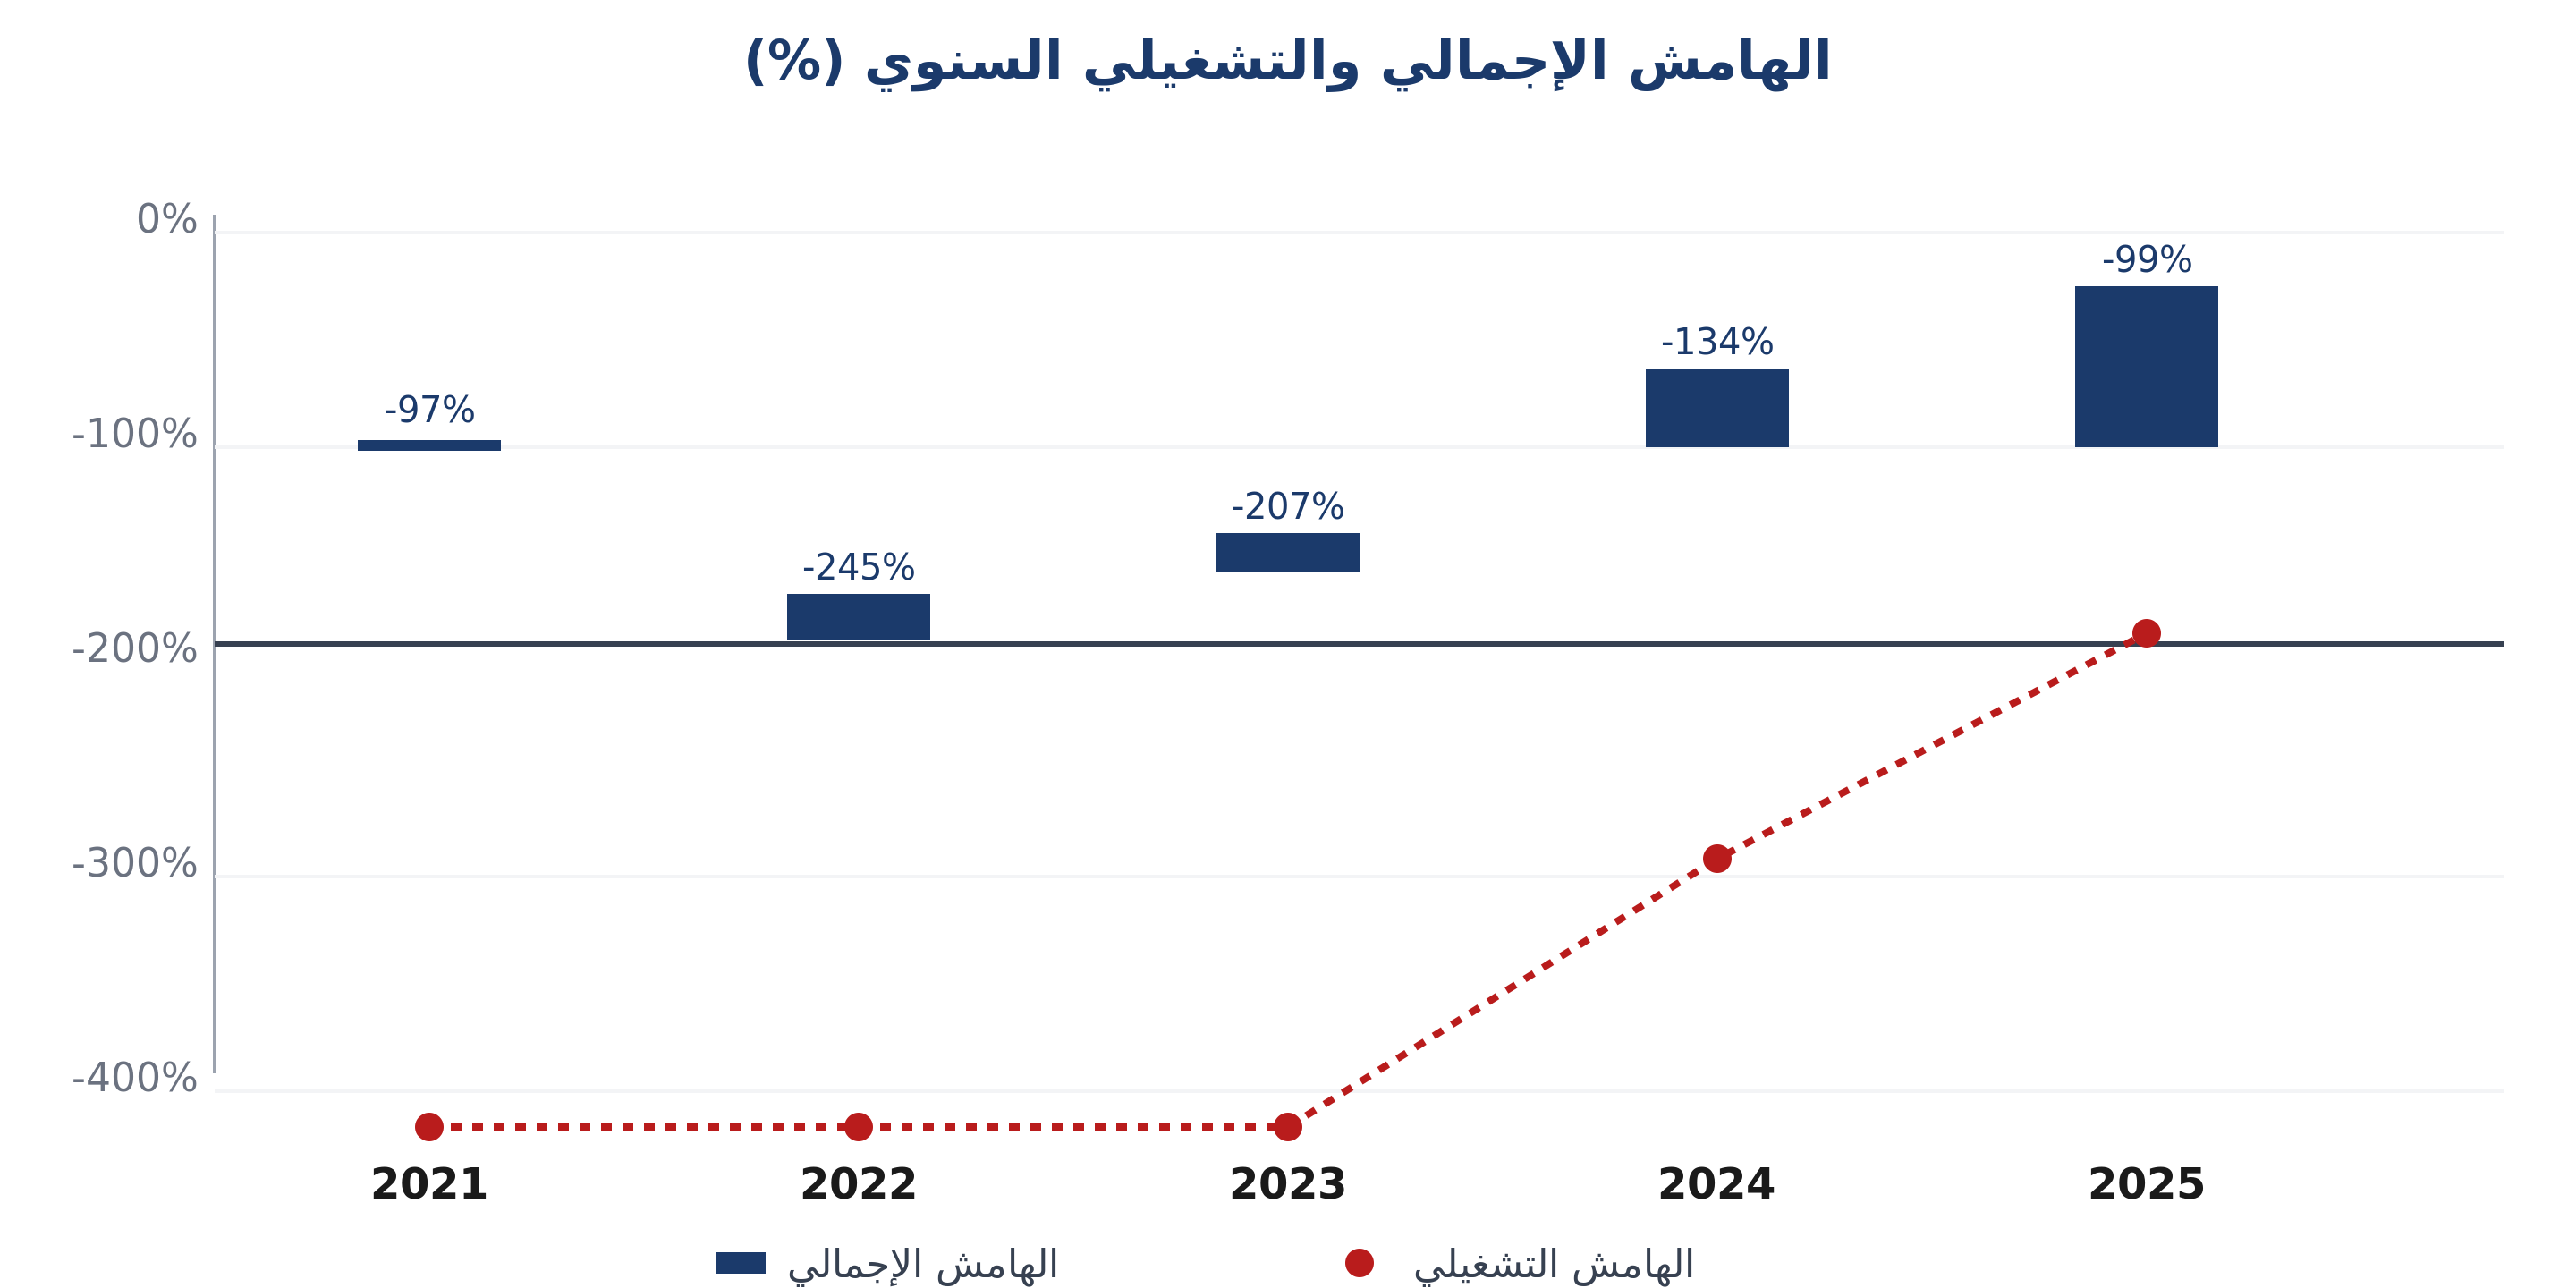
الهامش الإجمالي مرّ من ذروة سلبية -245% في 2022 إلى -99% في 2025 — تحسّن ملحوظ لكنه يعني فقط أن الشركة لا تزال تخسر دولاراً تقريباً مقابل كل دولار إيرادات. الهامش التشغيلي تحسّن من -2000%+ في السنوات الأولى إلى -187% في 2025، وهو ما يدل على أن التوسعة في الحجم تقلّل أثر التكاليف الثابتة. لكن الوصول لـ break-even في الهامش الإجمالي (الخطوة الأولى نحو الربحية) يتطلّب تكلفة وحدة أقل بـ 50% على الأقل من المستوى الحالي، وهو هدف لم تضع له الإدارة جدولاً زمنياً واضحاً. شركات السيارات الناشئة عادةً تحتاج 200,000-300,000 وحدة سنوياً لتحقيق هذا — لوسيد لا تزال عند 16,000.
٨ مقارنة المنافسين
لوسيد الأصغر حجماً والأسوأ هامشاً بين منافسيها. تيسلا هي المعيار الذهبي بهامش إجمالي إيجابي 21% وحجم 1.85 مليون سيارة سنوياً. حتى ريفيان — المنافس الأمريكي المباشر — حقّقت ربحاً إجمالياً لأول مرة في 2025. الشركات الصينية (NIO وXPeng) تتفوّق بفروق ضخمة في الحجم والكفاءة. أقرب منافس مرجعي للوسيد هو ريفيان (RIVN) من حيث المسار، لكن ريفيان وصلت لـ +10% هامش بأحجام أكبر بثلاثة أضعاف. لوسيد لن تصبح ربحية حتى تتجاوز 50,000-80,000 وحدة سنوياً، وهي مسافة بعيدة من المستوى الحالي.
٩ الخندق التنافسي
الخندق الإجمالي: متوسط ضيّق. الشركة تملك تكنولوجيا حقيقية (هندسة البطاريات والمحرّكات) ودعماً مالياً فريداً (PIF)، لكنها تفتقر لاقتصاديات الحجم وتكاليف التحويل التي تخلق احتكاراً فعلياً. أقوى عاملين: التكنولوجيا والدعم السعودي. أضعفهما: الحجم وتكاليف التحويل. السؤال الحرج: هل تستطيع التكنولوجيا الفائقة تعويض ضعف الحجم؟ تاريخ الصناعة يقول لا — تيسلا أحرزت سبق تكنولوجي ضخم في 2012 لكنها احتاجت 10 سنوات و1.5 مليون سيارة سنوياً لتصبح ربحية.
١٠ حجم السوق والتوجهات الكلية (TAM)
- الطلب الفاخر في الخليج: سوق السيارات الفاخرة في الإمارات ينمو +11% سنوياً، الصين +14% — تركّز ثروة عالٍ + إعفاءات حكومية للسيارات الكهربائية.
- قاعدة تصنيع سعودية: مصنع KAEC يقلّل تكلفة الوصول للخليج بإلغاء الرسوم — ميزة فريدة على المنافسين الأمريكيين.
- قطاع الروبوتاكسي: Uber/Nuro/Lucid هو أحد ثلاثة كبار في السباق العالمي. النجاح يعني إيرادات متكرّرة (نموذج Software-like).
- منصة Midsize ($50K): Cosmos وEarth تفتح السوق الواسع — السوق الأكبر بـ 10 أضعاف من سوق Premium ($100K+).
- منافسة الصينيين: NIO وXPeng وZeekr تدخل أوروبا والخليج بأسعار أقل وهامش أفضل. حرب أسعار غير قابلة للفوز للوسيد.
- تيسلا تنزل سعراً: Model S Plaid عند $90K يضغط على Lucid Air Touring ($80K). تيسلا يمكنها خفض السعر 30% وتبقى ربحية.
- إلغاء الحوافز الأمريكية: إدارة ترامب 2 ألغت أو خفّضت ائتمان السيارات الكهربائية الفيدرالي ($7,500) — ضرر مباشر على الطلب.
- التخفيف المتواصل: الأسهم المُصدرة +21% سنوياً — كل دولار تخسره الشركة يقابله أسهم جديدة تتسبب في انخفاض القيمة لكل سهم.
السوق نفسه واعد جداً — سوق السيارات الكهربائية الفاخرة سيتضاعف 2.5 مرة بحلول 2030. لكن المرحلة الحالية من الدورة هي مرحلة التشبّع التنافسي: 10+ شركات تتنافس على نفس العميل (تيسلا، Mercedes EQ، BMW i، Porsche، NIO، XPeng، Polestar، إلخ). حصة لوسيد الحالية <0.1% — هذا يعني المجال موجود نظرياً لقفزة 10× أو 50×، لكنه يتطلّب تنفيذاً ممتازاً وميزة سعرية أو مزايا منتج لا تملكها الشركة حالياً. الـ TAM المتنامي يبرّر دفع ثمن مرتفع لـ "النموّ المحتمل"، لكنه لا يضمن أن تكون لوسيد الفائز.
١١ سيناريوهات التقييم (DCF)
السعر الحالي ($5.92) يقع بين Bear وBase — أقرب لـ Bear بكثير. الفجوة بين Bear وBull (7×) تعكس مدى عدم اليقين في القصة. للمستثمر المحافظ: السهم رهان عالي المخاطر مع توزّع غير متماثل (Asymmetric) — الفقدان المحتمل ~60% والمكسب المحتمل ~190%. هذه نسبة جذّابة نظرياً، لكن احتمال السيناريو السلبي يبدو الأعلى حالياً نظراً لتعليق التوجيه الإنتاجي.
١٢ الفحص الشرعي (AAOIFI)
- Musaffa: ✗ غير متوافق (آخر تحديث Q3 2025)
- Zoya: ✗ غير متوافق
- HalalScreener: ✗ غير متوافق — تتجاوز حد الديون والنقد
- MSCI World Islamic: ✗ غير مُدرَجة
- S&P Shariah: ✗ غير مُدرَجة
الحكم الصريح: سهم Lucid غير متوافق شرعياً وفق معايير AAOIFI المعتمدة من الهيئات الإسلامية الكبرى. الشركة تفشل في ثلاثة من أصل أربعة شروط: الديون تتجاوز ضعف القيمة السوقية، النقد المُحتفَظ به ضخم نسبياً (لأن السيولة 3-4 مليار دولار مقابل قيمة سوقية 2 مليار)، وإيرادات الفوائد على ودائعها تشكّل 26% من إجمالي الدخل (لأن الإيرادات الأساسية ضعيفة جداً). النشاط الأساسي مباح (سيارات)، لكن هذا لا يكفي وحده. للمستثمر المسلم الذي يلتزم بمعايير AAOIFI الصارمة: تجنّب السهم. حتى لو أراد المستثمر تطهير الدخل، فالتطهير غير ممكن عملياً مع شركة خاسرة لا توزّع أرباحاً. التوصية المحافظة: انتظار حتى تتحسّن النسب المالية (وهو احتمال بعيد المدى).
١٣ حوكمة الشركة وسجل الإدارة
تحوّل قيادي مزدوج خلال 18 شهراً: المؤسس Peter Rawlinson (مهندس بريطاني خرج من Tesla Model S) رحل في فبراير 2025، تلاه CEO مؤقت Marc Winterhoff من المبيعات، ثم تثبيت Silvio Napoli من Schindler. الرسالة من PIF واضحة: التحوّل من ثقافة “Engineering-first” إلى ثقافة “Operations-first” بعد أن أثبتت السنوات الـ 4 الماضية أن الهندسة الممتازة وحدها لا تصنع شركة مربحة. ROIC السالب الضخم يدل على أن إدارة رأس المال كانت كارثية حتى الآن، لكن النيّة في تغيير المسار واضحة. الاختبار الحقيقي: ما إذا كان Napoli قادراً على فرض الانضباط على ثقافة هندسية قوية في 12-18 شهراً.
١٤ رزنامة المحفّزات القادمة
١٥ الحكم على التقييم
لوسيد ليست “مقوّمة بأقل من قيمتها” بالمعنى التقليدي للقيمة، ولا “مقوّمة بأعلى” — هي ببساطة رهان على البقاء والتنفيذ. السعر الحالي $5.92 يعكس خوف السوق من سيناريو إفلاس فني، رغم أن السيولة (4.7 مليار دولار) تكفي حتى منتصف 2027 وPIF لا يبدو مستعداً للسماح بانهيار الشركة. الفجوة بين أعلى سعر مستهدف ($30) وأدنى ($3) — 10× — تعكس مدى انقسام المحللين. الإجماع عند ~$8-9 (+35-50%) يقترح أن السوق يرى احتمال بقاء ولكن ليس نمواً مذهلاً. الشروط الثلاثة التي تُسقط الفرضية الصعودية: (1) تعليق التوجيه الإنتاجي لفترة أطول، (2) فشل Cosmos في الإطلاق نهاية 2026، (3) PIF يخفّض دعمه أو يطلب شروطاً أصعب. الشروط الثلاثة التي تدعمها: (1) Gravity يتعافى بإنتاج 8,000+/ربع، (2) Robotaxi Uber يبدأ ويُظهر إيرادات متكرّرة، (3) PIF يقدّم Take-Private بعلاوة.
١٦ المخاطر الرئيسية
- ● الحرق النقدي + التخفيف: الشركة تحرق ~2.5-3 مليار دولار سنوياً والسيولة الحالية تكفي حتى H1 2027 فقط. أي تأخّر في Cosmos أو ضعف في Gravity = جولة تمويل dilutive إضافية بـ 2-3 مليار دولار وتخفيف 30-50% للمساهمين.
- ● تركّز المساهم — PIF يملك القرار: PIF بـ 58% يستطيع إجبار Take-Private بسعر يخدمه فقط، أو رفض دعم إضافي إذا فشلت الإدارة في الأهداف. المستثمر الفردي محكوم بقرارات صندوق سيادي لا يتجاوب مع ضغط السوق المعتاد.
- ● تنفيذ Gravity متعثّر: 29 يوم وقف بيع + 4,476 وحدة استدعاء في Q1 2026 = نكسة جدية. إذا لم يصل إنتاج Gravity إلى 7,000-8,000/ربع بحلول Q3 2026، تنهار قصة النمو.
- ● ضغط أسعار من تيسلا والصينيين: Tesla Model S Plaid في $90K يحارب Air مباشرة. NIO ET9 وXPeng X9 يدخلان أوروبا بأسعار أقل. لوسيد لا تستطيع المنافسة سعرياً وهي تخسر بهذا الهامش.
- ● إلغاء الحوافز الفيدرالية: ائتمان السيارات الكهربائية الأمريكي $7,500 قد يُلغَى أو يُخفَّض في 2026-2027. هذا يضرب الطلب على Lucid Air مباشرة لأن سعرها الأساسي $70K بدون الحافز يصبح غير تنافسي.
- ● تحوّل قيادي + ثقافة هندسية: CEO جديد من خارج الصناعة + رحيل المؤسس + 18% تسريحات في 2024 = اضطراب تنظيمي مستمر. تحويل ثقافة “الهندسة أولاً” إلى “العمليات أولاً” يستغرق سنوات.
الخلاصة
لوسيد قصّة بمتناقضات حادّة: تقنية بطاريات من الأفضل عالمياً، دعم مالي من أعمق صندوق سيادي في العالم، شراكات روبوتاكسي مع Uber — مقابل خسارة مليار دولار/ربع، ثقافة هندسية تكافح للتحوّل لشركة عمليات، ومنافسة من تيسلا والصينيين لا تتوقف. السهم عند $5.92 يُسعّر على أساس أن الشركة “تنجو بالكاد” — فإن نجحت Gravity ونزلت Cosmos بنجاح، فالسعر قد يتضاعف 2-3× خلال 18 شهراً. وإن تعثّر التنفيذ مرة أخرى، فقد ينخفض السعر 50% إضافية أو تنتهي الشركة بـ Take-Private من PIF بسعر متواضع. هذا السهم ليس للمستثمر المحافظ، وليس للمستثمر الباحث عن قيمة كلاسيكية، وقطعاً ليس للمستثمر المسلم الذي يلتزم بمعايير AAOIFI. هو سهم للمضارب الذي يفهم الـ EV story ويستطيع تحمّل سيناريو الخسارة الكاملة.
١٧ هل السهم صفقة جيدة؟
| المصدر | السعر المستهدف | التصنيف | الفجوة عن السعر الحالي |
|---|---|---|---|
| إجماع TipRanks | $8.40 | Hold | +42% |
| إجماع S&P Global (12 محلل) | $8.40 | Hold | +42% |
| StockAnalysis.com (16 محلل) | $9.53 | Hold | +61% |
| WallStreetZen (1Y target) | $11.40 | Hold | +93% |
| المحلل الأعلى (Outlier Bull) | $17-30 | Buy | +187% إلى +407% |
| المحلل الأدنى (Bearish Outlier) | $3-5 | Sell | -16% إلى -50% |
| Morningstar Fair Value | غير متاح* | — | — |
| السعر الحالي (26 يونيو 2026) | $5.92 | 52w: $4.47-$33.70 | MC: $2.0B |
الإجماع التحليلي يضع السهم تحت “Hold” بسعر مستهدف يتراوح بين $7-12، أي 20-100% فوق السعر الحالي. هذا الفرق الكبير عن السوق يقترح أن السوق أكثر تشاؤماً من المحللين — وعادةً المحللون متأخّرون في تحديث نماذجهم بعد الخسائر الكبرى. التوصية الواقعية للمستثمر العربي: راقب ولا تشترِ الآن. الإشارات التي تستحقّ متابعة قبل دخول مركز: (1) Q2 2026 إعادة طرح توجيه إنتاجي، (2) نجاح إطلاق Robotaxi في سبتمبر 2026، (3) إطلاق Cosmos بسعر فعلي تنافسي. كل واحدة من هذه الإشارات إذا تحقّقت تستحق إعادة تقييم — وحتى ذلك الحين، الخطر يفوق المكافأة لمعظم المحافظ الاستثمارية.
 Qumoney
