سهم سانديسك (SNDK): صاروخ NAND في عصر الذكاء الاصطناعي… هل لا يزال هناك متسع للصعود؟
تحليل معمّق — يونيو 2026
في فبراير 2025، انفصلت سانديسك (SNDK) عن شركتها الأم Western Digital لتصبح كياناً مستقلاً يركّز حصرياً على رقائق الذاكرة الوميضية NAND. بعد 16 شهراً فقط، ارتفع السهم بأكثر من 3,300% ليصبح الأفضل أداءً في مؤشر S&P 500. هذا ليس مجرد ارتفاع — إنه إعادة تسعير كاملة لشريحة كانت تُعتبر سلعة منخفضة الهامش، تحوّلت فجأة إلى عنق الزجاجة الحرج في بنية الذكاء الاصطناعي. السؤال الذي يطرحه كل مستثمر اليوم: هل ما زال هناك متسع للصعود، أم أن الموسيقى على وشك التوقّف؟
- عن الشركة
- المحطات الكبرى — آخر سنتين
- قطاعات الإيرادات والتوزيع الجغرافي
- تدفّق الإيرادات (Sankey)
- المؤشرات الرئيسية
- نتائج آخر ربع مالي (Q3 FY2026)
- هوامش الربح خلال 5 سنوات
- مقارنة المنافسين
- الخندق التنافسي
- حجم السوق والتوجهات الكلية (TAM)
- سيناريوهات التقييم (DCF)
- الفحص الشرعي
- حوكمة الشركة وسجل الإدارة
- رزنامة المحفّزات القادمة
- الحكم على التقييم
- المخاطر الرئيسية
- هل السهم صفقة جيدة؟
١ عن الشركة
تُعدّ سانديسك (SanDisk) واحدة من أكبر خمس شركات لإنتاج رقائق الذاكرة الوميضية NAND على مستوى العالم، وتحتلّ مكانة فريدة كلاعب نقي مركّز بعد انفصالها عن Western Digital في فبراير 2025. تعتمد الشركة على نموذج متكامل عمودياً (Vertically Integrated) من خلال شراكة المصنع المشترك مع Kioxia اليابانية في موقع Yokkaichi، وهو ما يمنحها تحكّماً مباشراً في خط الإنتاج من الويفر إلى المنتج النهائي. تشمل منتجاتها أقراص SSD الاستهلاكية، وأقراص الذاكرة المؤسسية لمراكز البيانات (Datacenter SSDs)، ومنتجات Edge Storage. حالياً، تستفيد الشركة استفادة هائلة من فجوة العرض والطلب في NAND التي خلقها الإنفاق الرأسمالي للذكاء الاصطناعي، وقد قفزت إيراداتها الفصلية من 1.7 مليار دولار في مارس 2025 إلى 5.95 مليار دولار في مارس 2026 (+250% سنوياً).
- الاسم القانوني: SanDisk Corporation
- الرمز / السوق: SNDK — NASDAQ
- القيمة السوقية: ~323 مليار دولار (يونيو 2026)
- القطاع: التكنولوجيا — أجهزة الكمبيوتر / أشباه الموصلات (NAND Flash)
- المقر الرئيسي: ميلبيتاس، كاليفورنيا، الولايات المتحدة
- الرئيس التنفيذي: David Goeckeler (منذ فبراير 2025، الرئيس التنفيذي السابق لـ Western Digital)
- عدد الأسهم المخفّفة: ~145 مليون سهم
٢ المحطات الكبرى — آخر سنتين
٣ قطاعات الإيرادات
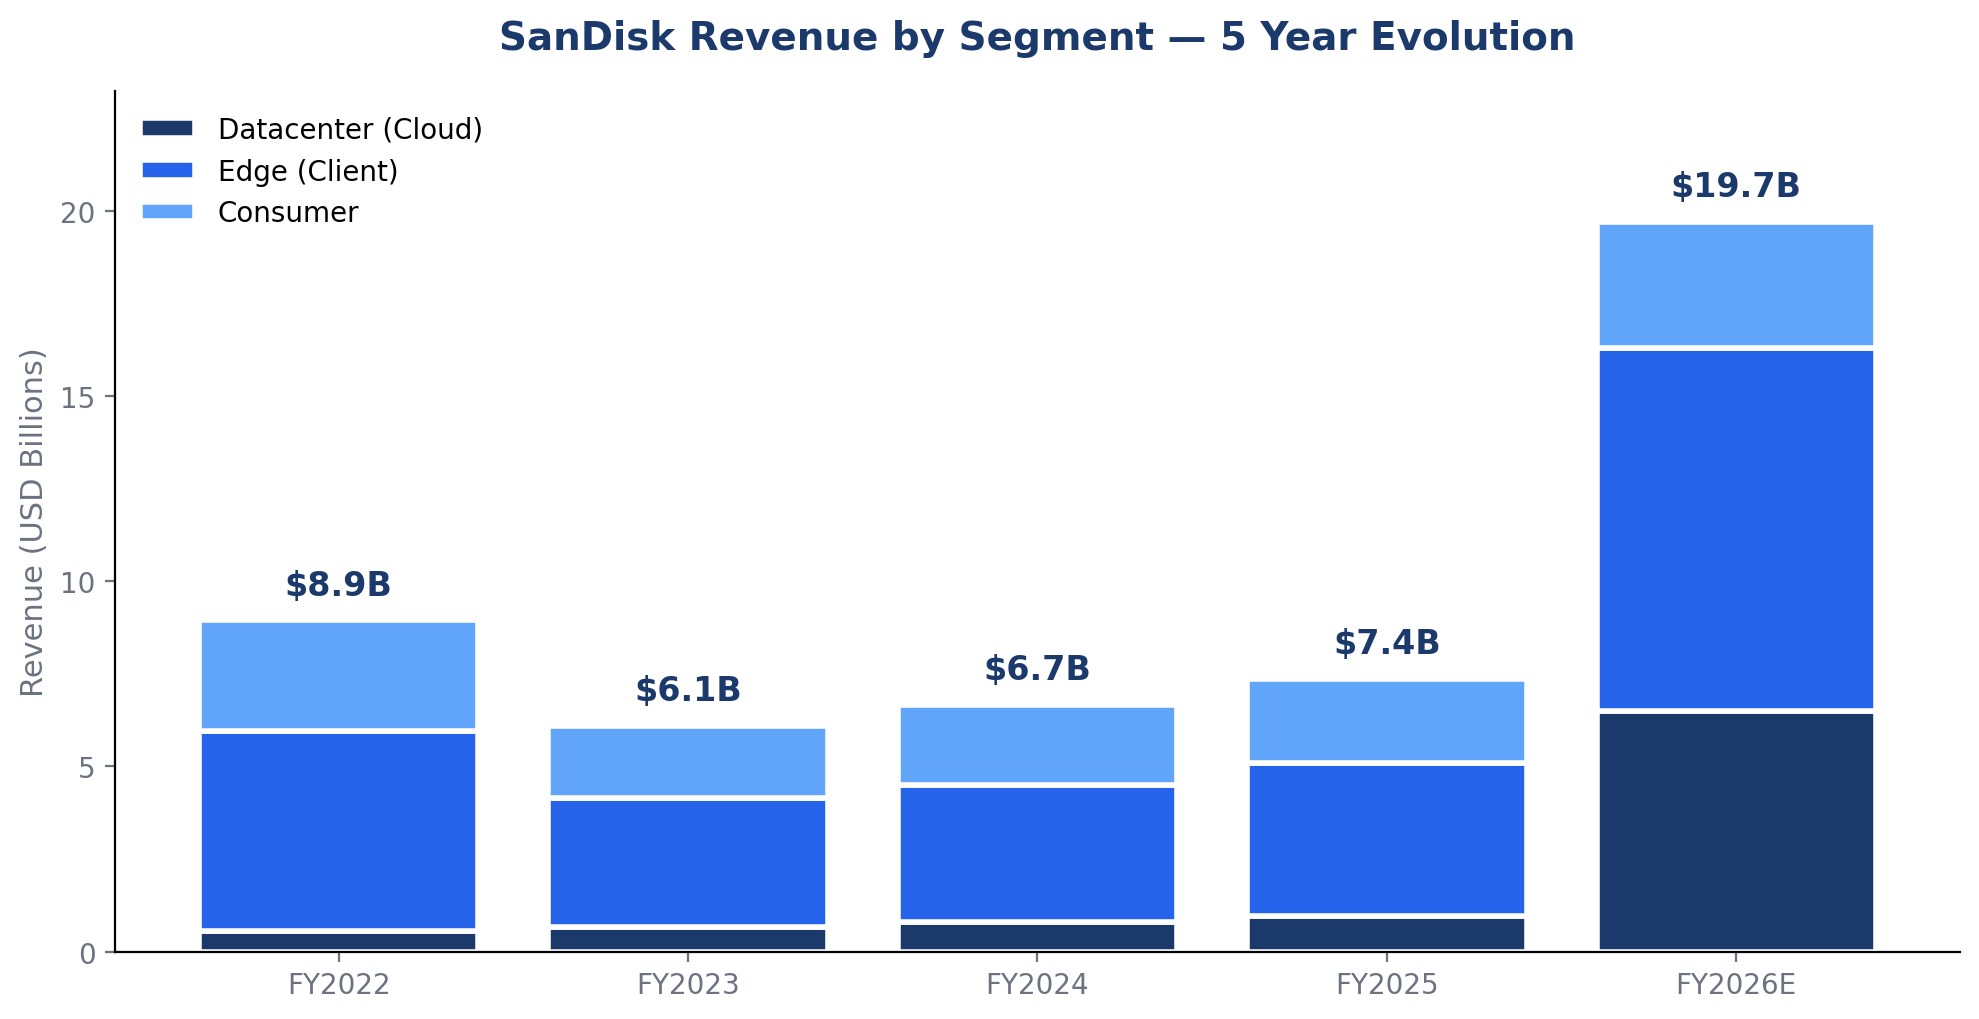
المسار واضح: قطاع Datacenter كان الأصغر تاريخياً وتحوّل إلى محرّك النمو الرئيسي بعد انفجار الطلب على البنية التحتية للذكاء الاصطناعي. في السنة المالية 2025 كانت إيرادات Cloud أقل من مليار دولار (13% من المبيعات)؛ وفي توقعات FY2026 ستتجاوز 6.5 مليارات دولار (33%+). هذا التحوّل في المزيج هو ما يفسّر التوسّع الهائل في الهوامش — ليس فقط نمواً في الإيرادات، بل تحوّلاً نحو مزيج أكثر ربحية بطبيعته.
التوزيع الجغرافي
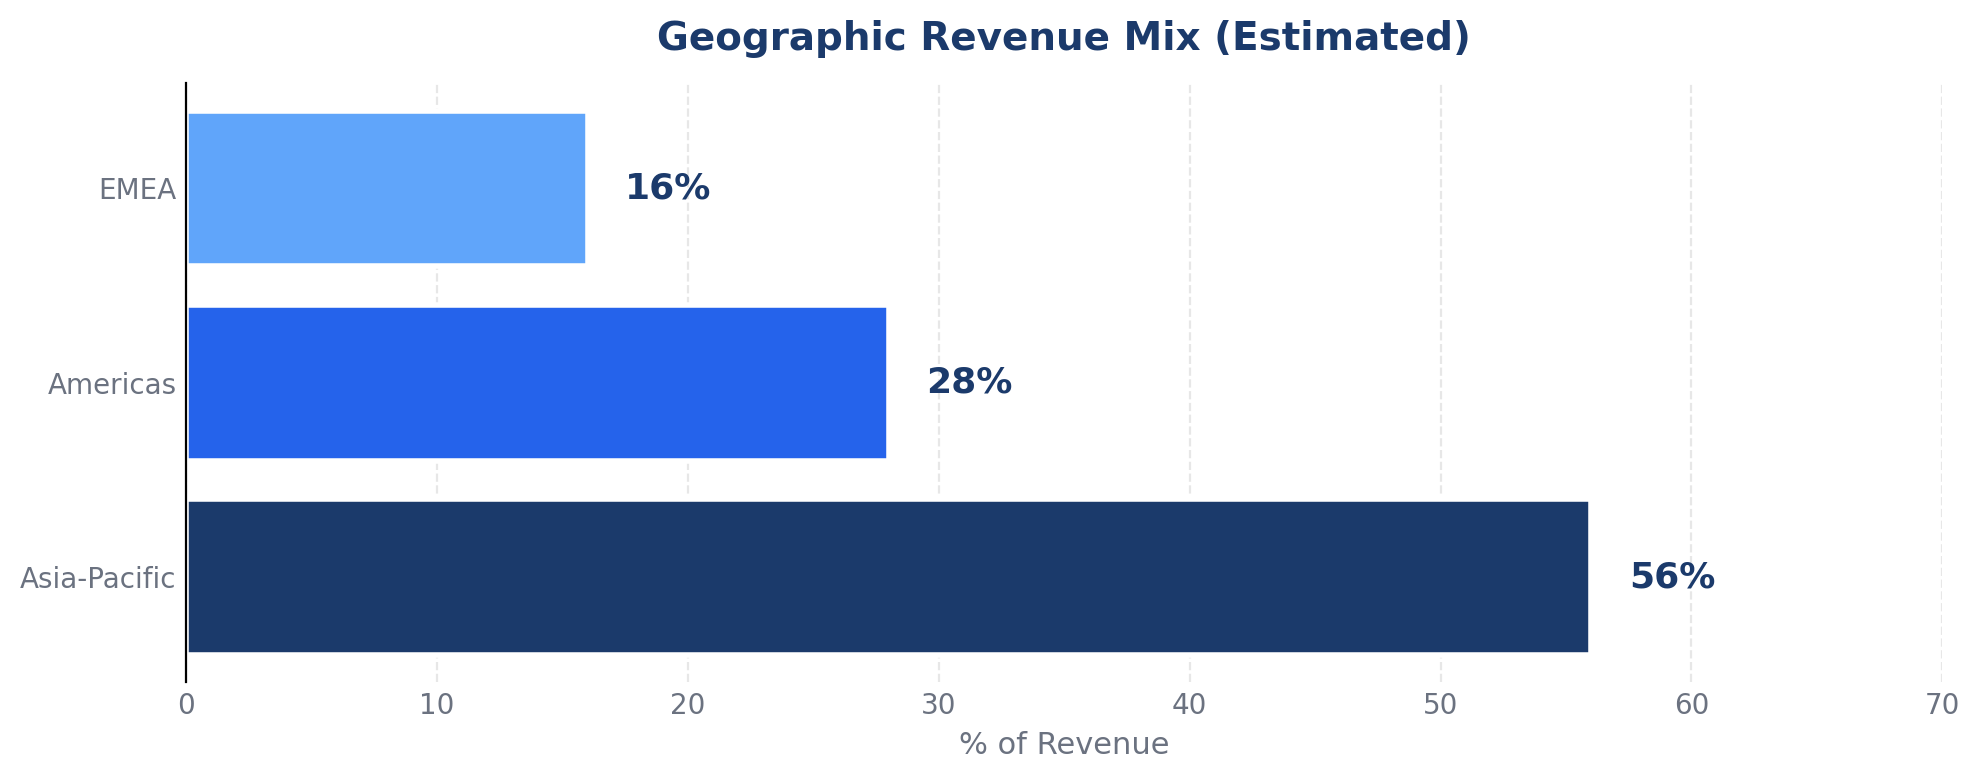
آسيا-الباسيفيك تستحوذ على القسم الأكبر (~56%) نظراً لتركّز مصنّعي الإلكترونيات وOEM للحواسيب والهواتف في الصين، كوريا، اليابان، وتايوان. الأمريكتان (~28%) مدفوعة بشكل رئيسي بمراكز البيانات وHyperscalers (Microsoft, Google, Meta, Amazon). للقارئ الخليجي: جميع الإيرادات تقريباً مقوّمة بالدولار، وعملات الخليج مربوطة بالدولار — لا توجد مخاطر صرف عملات مباشرة.
٤ تدفّق الإيرادات (Sankey) — Q3 FY2026
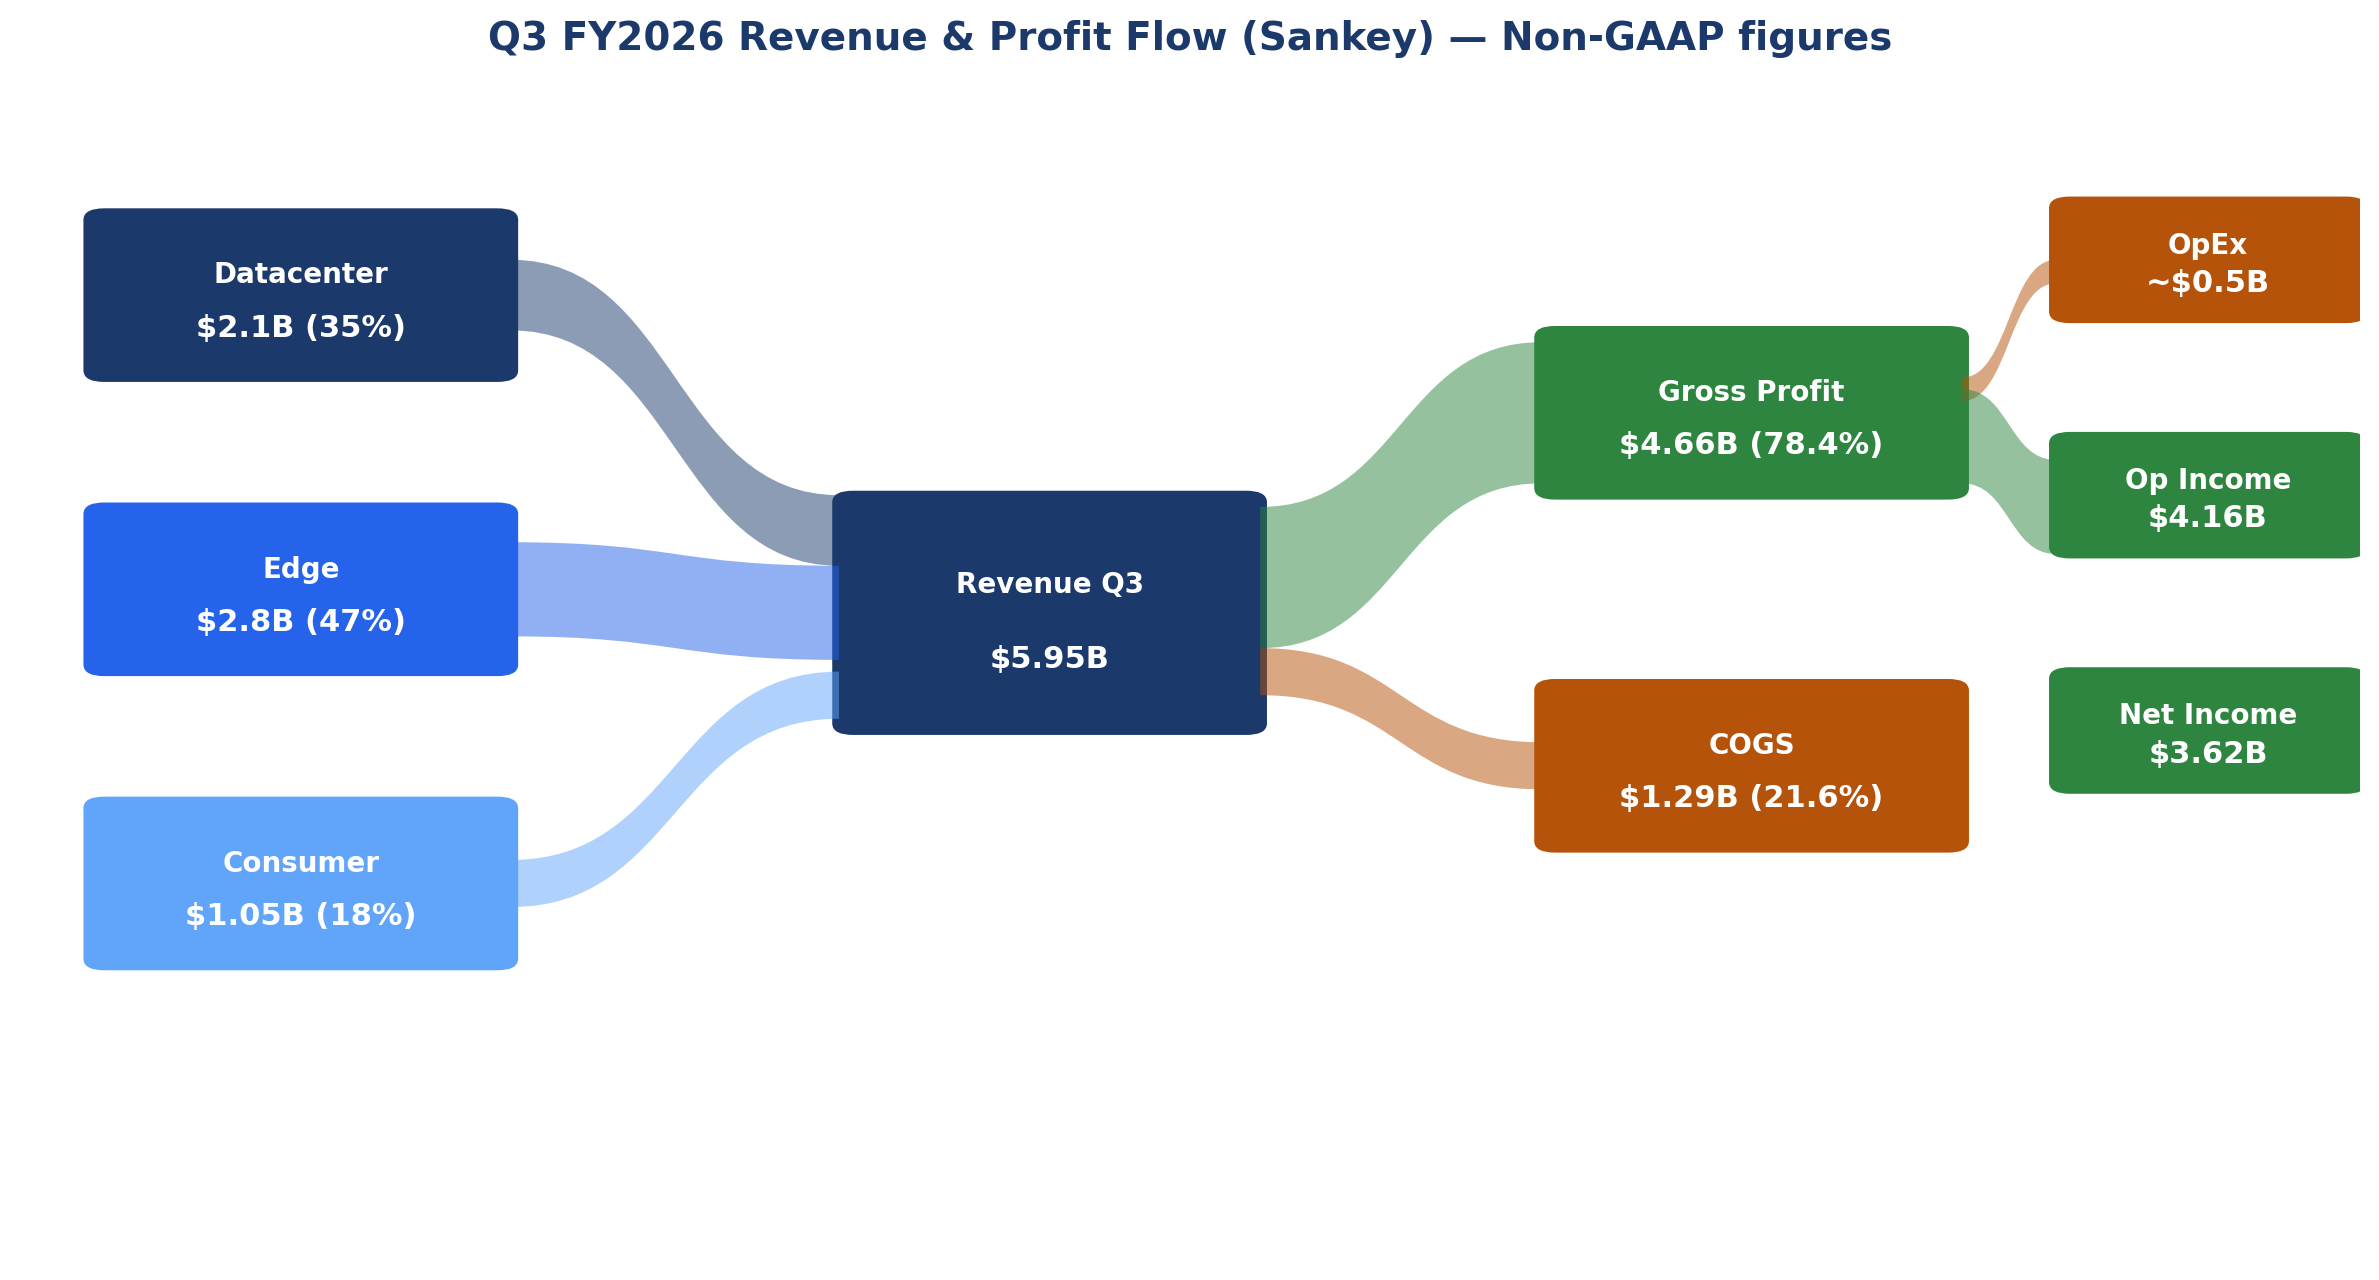
المخطط يوضّح كيف تحوّل 5.95 مليار دولار من الإيرادات إلى 3.62 مليار دولار من صافي الربح في ربع مارس 2026 — معدّل تحويل صافٍ بـ 60.8%، وهو رقم يُذكّرنا بأرباح NVIDIA في عصر GPU. أرقام الهامش (78.4% إجمالي) مأخوذة من نتائج Non-GAAP المُعلنة؛ الأرقام GAAP أقل قليلاً بسبب تكاليف الانفصال عن Western Digital والتعويض بالأسهم، لكن الفجوة بين الاثنين تتقلّص مع نضوج الشركة كشركة مستقلة.
٥ المؤشرات الرئيسية
التقييم (Valuation)
الربحية (Profitability)
النمو (Growth)
السلامة المالية (Financial Health)
عوائد المساهمين (Returns to Shareholders)
البيانات المالية كما في 30 أبريل 2026 (نهاية الربع المالي الثالث FY26). أسعار السهم وقيمة السوق كما في يونيو 2026.
٦ نتائج آخر ربع مالي (Q3 FY2026)
الربع الثالث من السنة المالية 2026 (المنتهي في 3 أبريل 2026) كان نقطة تحوّل تاريخية. الإيرادات بلغت 5.95 مليار دولار (+250% سنوياً، +97% متتالياً)، متجاوزةً الحد الأعلى للتوجيه. الهامش الإجمالي Non-GAAP قفز إلى 78.4%، وربحية السهم Non-GAAP بلغت 23.41 دولاراً. السوق استجاب بقفزة فورية وكبيرة في السعر، مع رفع غالبية المحللين لأهدافهم السعرية.
المحرّك الرئيسي للقفزة الهائلة ليس نمو الشحنات (Bit Growth) — بل التسعير. NAND شهد ارتفاعاً متتالياً يفوق 130% في الربع، وارتفاعاً سنوياً يفوق 200%. وفي بيئة عرض شحيح، تأتي كل زيادة في الإيرادات من السعر تقريباً بدون أي تكلفة إضافية، مما يعني هامش ربح متزايد بـ 100% تقريباً على الزيادات. هذا يفسّر لماذا قفز الهامش الإجمالي بـ 5,570 نقطة أساس مقارنة بالسنة الماضية.
للأمام، الإدارة تشير إلى تحوّل استراتيجي نحو عقود طويلة الأجل مع مراكز البيانات لتقليل تذبذب الدورة. هذا قد يكون “هذه المرة مختلفة” أو مجرد محاولة لتثبيت الهامش قبل الذروة. توجيه Q4 المرتفع جداً ($7.75-8.25 مليار، أعلى بنحو 25% من إجماع المحللين) يؤكد استمرار الزخم لربع آخر على الأقل.
ردود فعل المحللين: رفع Cantor Fitzgerald هدفه السعري إلى 2,900 دولار (من 1,800)، وBank of America إلى 2,100 دولار (من 1,550)، وMizuho إلى 2,200 دولار (من 1,825)، وEvercore ISI إلى 1,400 دولار (من 1,200)، وRaymond James إلى 1,470 دولار (من 725). Morningstar رفع قيمته العادلة إلى 1,000 دولار (من 670) لكنه احتفظ بتصنيف “متجاوز للقيمة العادلة” (Overvalued — نجمتان) مع تصنيف عدم يقين “عالٍ جداً” يحذر من خطر الدورة الهبوطية القادمة.
٧ هوامش الربح خلال 5 سنوات
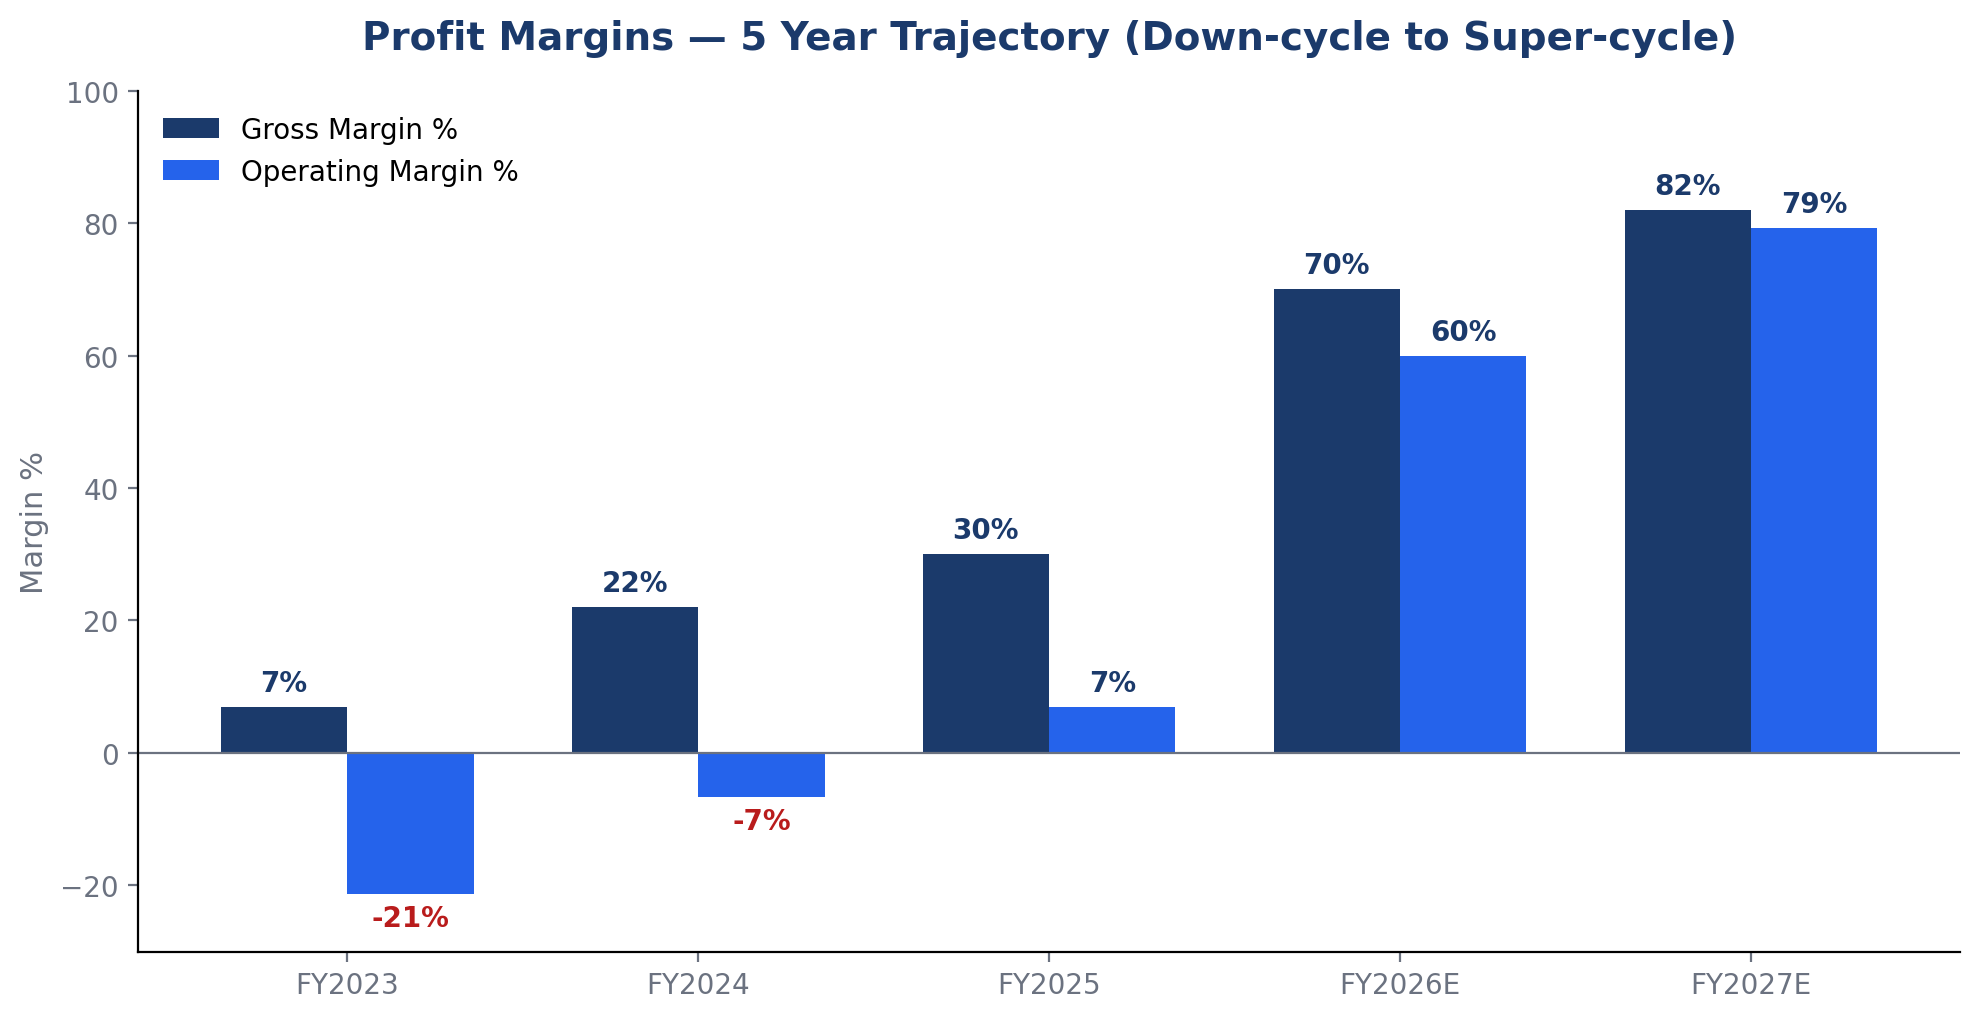
المسار يوضّح بشكل صارخ طبيعة سانديسك الدورية المتطرفة: من هامش إجمالي 7% في 2023 (الدورة الهبوطية) إلى 78%+ في 2026 (ذروة الدورة الصاعدة). الهامش التشغيلي قفز من -21.3% إلى +60% خلال ثلاث سنوات فقط، وهذا قد يُعدّ من أكثر التحوّلات حدّة في تاريخ صناعة أشباه الموصلات. التحذير المهم: Morningstar يتوقع هبوطاً حاداً في FY2029 مع دخول عرض جديد إلى السوق من سانديسك وSamsung وSK Hynix وMicron، لكنه يرى أن الهامش قاع الدورة طويلة الأمد سيكون 50%+ (مقابل 30% تاريخياً) — نقلة هيكلية لا عرضية.
٨ مقارنة المنافسين
سانديسك تبرز بأنها الأغلى نسبياً في القطاع من حيث P/S (18.9x) — تقريباً 4 أضعاف Samsung على هذا المقياس — وذلك يعكس “نقاء التعرّض” لـ NAND الذي يطلبه المستثمرون. لكنها أيضاً الأفضل أداءً بفارق ساحق على مدى 12 شهر. أقرب منافس مباشر من حيث الحجم هو SK Hynix (~280 مليار قيمة سوقية)، لكن SK Hynix مزدوجة التعرّض (NAND + DRAM)، ولديها قاعدة هوامش أعلى تاريخياً.
٩ الخندق التنافسي
الحكم العام: Morningstar تصنّف سانديسك بأنها بلا خندق (No Moat)، وهو تصنيف نتفق معه. NAND سلعة بطبيعتها، والصناعة تتطلّب استثمارات رأسمالية ضخمة (10%+ من الإيرادات) وR&D مستمر (10%+) فقط للبقاء في السباق. الذي يدفع السهم اليوم ليس الخندق، بل اختلال العرض والطلب الناتج عن ثورة الذكاء الاصطناعي. عندما يعود التوازن (متوقع 2028-2029)، سيختفي معه جزء كبير من ميزة التسعير الحالية.
١٠ حجم السوق والتوجهات الكلية (TAM)
- ذكاء اصطناعي = طلب لا ينتهي: كل نموذج LLM جديد يحتاج تخزين هائل للأوزان والـ checkpoints. Hyperscalers يضاعفون ميزانياتهم الرأسمالية للذكاء الاصطناعي سنوياً.
- عرض NAND شحيح هيكلياً: بناء مصنع NAND جديد يستغرق 3-4 سنوات و$15-20 مليار. لا يمكن للعرض اللحاق بالطلب قبل 2028.
- عقود طويلة الأجل: Hyperscalers يبدؤون في توقيع عقود متعددة السنوات لتأمين الإمداد، مما يثبّت الأسعار العالية.
- تحوّل تقني نحو BiCS8: 218 طبقة، كثافة أعلى، تكلفة أقل لكل GB. سانديسك أحد القلة الذين يصنّعون هذه التقنية تجارياً.
- حصة Datacenter في النمو: Enterprise SSD هو القطاع الأعلى هامشاً، وسانديسك تكتسب حصة هناك.
- دورة هبوط حتمية: NAND صناعة دورية. كل دورة صاعدة تنتهي بفائض في العرض. Morningstar يتوقع انهياراً حاداً في FY2029.
- تهديد YMTC الصيني: صعود YMTC مدعومة حكومياً قد يخفّض حصة سانديسك من السوق الصيني ويزيد العرض العالمي.
- قاع التكلفة الثابتة العالية: 60%+ من تكاليف سانديسك ثابتة (مصانع، عمالة، R&D). في الدورة الهابطة، يتحوّل ذلك إلى ضغط هائل على الهامش.
- القيود التجارية الأمريكية-الصينية: قيود التصدير قد تحدّ من قدرتها على البيع لعملاء الذكاء الاصطناعي في الصين.
- HDD لا يزال أرخص: للتخزين الباري للذاكرة، HDD يظل أكثر فعالية من حيث التكلفة. NAND لن يحلّ محل HDD كلياً في مراكز البيانات.
أين نحن في الدورة؟ نحن في منتصف الدورة الصاعدة، مع ذروة متوقّعة في FY2027-2028 وفقاً لتوقعات Morningstar. السوق ينمو بمعدّل ضعفي معدّل التكنولوجيا الكلية، وهذا يبرّر مضاعفات تقييم أعلى من المعتاد. لكن الذروة الدورية = ذروة تقييم. شراء أي شركة دورية عند ذروة الدورة هو خطأ كلاسيكي. السؤال للمستثمر طويل الأجل: هل سيكون قاع الدورة القادمة عند هامش 50% (سيناريو Morningstar)، أم سينهار العائد بأكمله إلى مستويات تاريخية (~30%)؟ الإجابة تحدّد ما إذا كان السهم صفقة أم فقاعة.
١١ سيناريوهات التقييم (DCF)
السعر الحالي (~$2,185) يضع السهم أعلى من سيناريو Morningstar الأساسي بنسبة 118%، ولكنه ضمن نطاق سيناريو Cantor الصعودي. الفجوة الهائلة بين السيناريوهات (650 – 2,900 دولار، أي 4.5x) تعكس عدم اليقين الحقيقي. هذا ليس استثماراً عادياً — إنه رهان على شكل الدورة القادمة.
١٢ الفحص الشرعي
- Musaffa: متوافق ✓ (تحديث أسبوعي)
- Tabadulat: متوافق ✓
- MSCI World Islamic: مدرج ✓
- Dow Jones Islamic Market (DJIM): مدرج ✓
- S&P Shariah: متوافق ✓
الحكم الشرعي واضح: سانديسك متوافقة شرعياً دون تحفّظات كبيرة. الديون منخفضة جداً (أقل من 0.6% من القيمة السوقية، وهو رقم استثنائي)، والإيرادات من فوائد أو أنشطة محرّمة ضئيلة، والنشاط الأساسي (تصنيع رقائق الذاكرة) مباح ومفيد. للمستثمر المسلم: لا حاجة لتطهير ملموس، يكفي تقدير رمزي (أقل من 0.5% من الأرباح السنوية) للإيرادات الفائدية البسيطة من النقد المستثمر.
١٣ حوكمة الشركة وسجل الإدارة
سجل الإدارة قصير كشركة مستقلة (16 شهراً فقط)، لكن CEO David Goeckeler ليس وافداً جديداً — هو كان يقود الكيان المشترك في Western Digital من 2020، ويعرف عمليات NAND بدقّة. ROIC الحالي 175%+ مقابل WACC 9.2% يعني خلق قيمة استثنائي، لكن هذا الرقم سيتراجع حتمياً مع نضوج الدورة. النشاط الداخلي للبيع محدود ومرتبط بضرائب وحدات الأسهم المقيّدة (RSUs)، وهي إشارة محايدة لا سلبية. عدم وجود توزيعات حالياً قرار حكيم: الشركة لا تزال جديدة، الدورة قد تنقلب، والاحتفاظ بالنقد لسداد الديون وUپgrade المصنع أولوية. متوقع برامج إعادة شراء فرصية في FY2027-2028 مع وفرة التدفّق النقدي.
١٤ رزنامة المحفّزات القادمة
١٥ الحكم على التقييم
سانديسك اليوم ليست استثماراً، بل رهان مركّز على شكل دورة NAND القادمة. عند سعر ~$2,185، السهم يتداول 64% أعلى من القيمة العادلة لـ Morningstar، وعند مضاعفة Price/Sales تبلغ 18.9x — أعلى بنحو 4 أضعاف Samsung. كل هذا التقييم العالي يفترض أن “هذه المرة مختلفة”، وأن قاع الدورة القادم سيكون عند هامش 50%+ بدلاً من 30% التاريخية. إذا تحقّق هذا الفرض، فالسعر مبرّر بل ربما لا يزال يحمل ارتفاعاً (سيناريو Cantor $2,900). إذا فشل، السقوط سيكون قاسياً (سيناريو هبوطي $650، -70%).
الإجماع الواسع للمحللين (هدف متوسط $1,843 بناءً على 14 شراء و2 احتفاظ) يدعم استمرار الزخم قصير الأجل، لكن إجماع المحللين تاريخياً يكون “وراء المنحنى” في دورات السلع. الشروط التي ستكسر هذه الفرضية الصاعدة: (1) أي مؤشر على فائض NAND في 2027 (مراقبة شحنات Hyperscalers)، (2) صعود كبير لـ YMTC الصينية، (3) تباطؤ نمو CapEx الذكاء الاصطناعي عند Hyperscalers.
١٦ المخاطر الرئيسية
- دورة الانكماش الحتمية: في الدورة الهبوطية السابقة (FY2023)، انخفضت الإيرادات بـ 37% وانهار الهامش الإجمالي من 33% إلى 7%. إذا تكرّر هذا السيناريو من ذروة 78%، السقوط سيكون أكبر بكثير.
- تركّز العملاء في Datacenter: نمو 233% المتتالي مدفوع بعدد محدود من Hyperscalers (متوقّع Microsoft, Meta, Google, Amazon, Oracle). إذا قلّص أي منهم إنفاقه الرأسمالي، التأثير على إيرادات سانديسك يكون فورياً وكبيراً.
- تهديد YMTC الصيني: الدعم الحكومي الصيني لـ YMTC قد يخلق فائض عرض ويسرّع نهاية الدورة. حصة سانديسك في السوق الصيني (~15% من الإيرادات) معرّضة بشكل خاص.
- الاعتماد على شراكة Kioxia: الالتزام بدفع $1.165 مليار لـ Kioxia مقابل خدمات التصنيع (2026-2029) يقيّد المرونة. أي خلاف في الشراكة يمكن أن يعطّل سلسلة التوريد.
- عدم اليقين التشغيلي كشركة مستقلة: 16 شهراً فقط من السجل المستقل ليست كافية لتقييم كفاءة إدارة OpEx عبر دورة كاملة. الأنظمة المالية والإدارية لا تزال في طور النضوج.
- قيود التصدير الأمريكية: أي توسيع لقيود تصدير أشباه الموصلات للصين قد يؤثر على إيرادات Datacenter في الصين، والتي تنمو بسرعة مع شركات الذكاء الاصطناعي الصينية.
الخلاصة
سانديسك قصة “الصحيح في الزمن الصحيح” — شركة منفصلة حديثاً، نقية التعرّض لـ NAND، وجدت نفسها في قلب أكبر طفرة طلب على التخزين في تاريخ الصناعة. الأداء (3,300%+ في 12 شهراً) يعكس حقائق مالية حقيقية: إيرادات تضاعفت 4 مرات، هامش إجمالي ارتفع 5,500 نقطة أساس، تدفّق نقدي حر يتجاوز $7 مليار. لكن السعر الحالي يطلب من المستثمر أن يصدّق أن دورة NAND هذه المرة مختلفة هيكلياً عن كل الدورات السابقة. هذا قد يكون صحيحاً، أو قد لا يكون. السهم مناسب للمستثمر الذي يفهم طبيعة الصناعة الدورية ويستطيع تحمّل تقلبات 40%+، وغير مناسب لمن يبحث عن استقرار طويل الأمد.
١٧ هل السهم صفقة جيدة؟
الفجوة بين أكثر المتفائلين (Cantor $2,900) وأكثر المتشائمين (Morningstar $1,000) تبلغ 2.9 أضعاف — أعلى فجوة رأيناها في سهم كبير ومراقَب. الإجماع الفعلي (~$1,843) يقول إن السهم متجاوز قليلاً للقيمة في المدى القصير. للمستثمر المحافظ الخليجي: الانتظار حتى تصحيح بنسبة 25-30% (مستوى $1,500-1,600) يوفّر هامش أمان أفضل ويضع نقطة الدخول قريبة من إجماع المحللين. للمستثمر العدواني: الدخول الجزئي حالياً مع زيادة الوزن في التصحيحات. للجميع: هذه ليست شركة “اشترِ وانسَ” — تتطلب متابعة فصلية دقيقة لمؤشرات الدورة. لا تدع أي ربح غير مُحقّق يتحوّل إلى خسارة.
 Qumoney
